返回博客
文章
改装集装箱房屋退税
管理员 2026年9月15日
改装集装箱房屋若符合条件可办理出口退税,需满足交付地点、报关单及退税规定等要求。具体如下:

退税基本条件
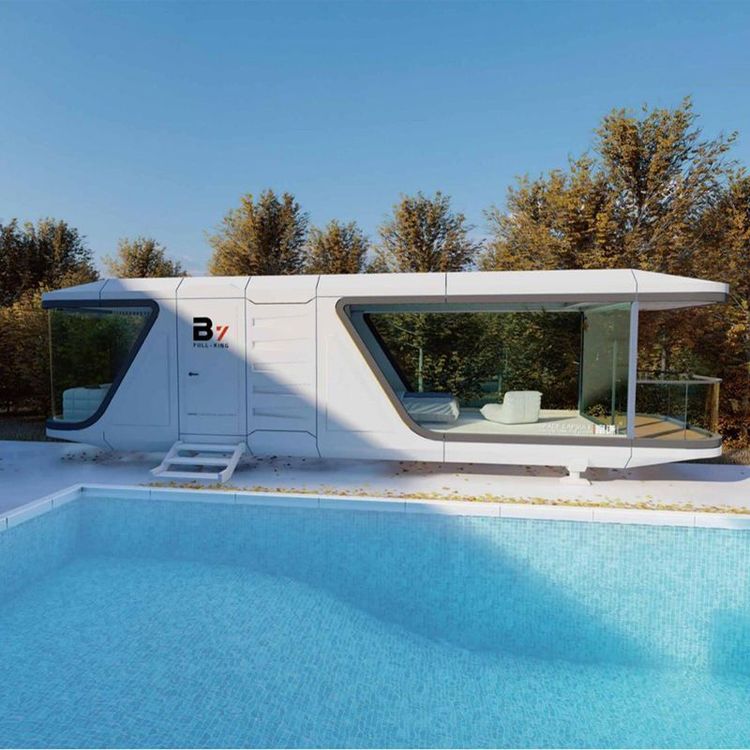
企业出口给外商的新造集装箱(含符合标准的改装集装箱房屋),需交付至境内指定堆场,并取得出口货物报关单(出口退税专用),同时符合其他出口退(免)税规定。根据《国家税务总局关于企业出口集装箱有关退(免)税问题的公告》(2014年第59号),2014年及以后年度出口的集装箱适用此政策。若集装箱被改装为“活动房屋”(如移动民宿太空舱),需按对应税号申报,例如2026年最新HS编码规则中,移动民宿太空舱归入9406900090(其他活动房屋),适用13%的增值税出口退税率。
关键申报要求
报关单填写规范
海关签发的出口退税专用报关单需注明堆场名称,不填写运输工具名称、航次和离境日期。若通过启运港退税政策出口,需由符合条件的运输企业(如中国国家铁路集团及其下属公司)承运,并从铁路转关运输直达离境港。单证备案与合规性
企业需准备销售合同、形式发票、装箱单(中英文)、报关委托书、提单等基础文件,以及特殊证明(如木制品需熏蒸证书、带电设备需CE认证)。若归类为“活动房屋”,需确保结构符合世界海关组织(WCO)定义,避免误归为“钢结构件”或“集装箱”(退税率较低且需额外认证)。收汇与退税时限
出口后90天内收齐外汇,逾期可能影响退税。退税资料包括出口报关单(退税联)、增值税专用发票、银行收汇水单,需在出口后1个月内向税务机关申请办理。
政策优化与风险规避
2026年政策优化后,退税全流程可通过电子税务局或国际贸易“单一窗口”非接触式办理,但税务机关对单证备案、收汇真实性的核查力度升级,需确保“四流合一”(合同流、货物流、资金流、发票流)。若违规归类或高报退税率,可能面临补缴税款、加征滞纳金甚至海关稽查风险。