返回博客
文章
购买移动厕所会计科目
管理员 2026年10月10日
购买移动厕所应计入“固定资产”科目。以下是详细解释:

符合固定资产定义
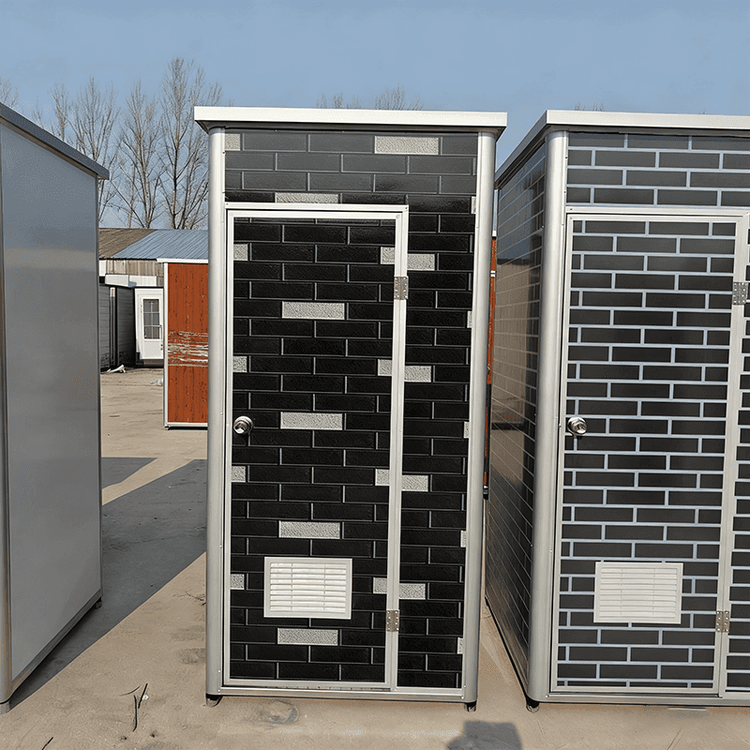
根据会计准则,固定资产是指企业为生产商品、提供劳务、出租或经营管理而持有的,使用寿命超过一个会计年度的有形资产。移动厕所虽具有可移动性,但企业购买它是为了满足经营管理需求,例如在施工现场、大型活动场地等场所为员工或公众提供卫生设施服务,且其使用时间通常超过12个月,属于非货币性资产,完全符合固定资产的定义。
会计处理方式
在购买移动厕所时,企业需要进行相应的会计分录记录。具体来说,应借记“固定资产—移动卫生间”科目,这一操作反映了企业固定资产的增加;同时贷记“银行存款”或“现金”科目,以体现购买资金的支付情况。通过这样的会计处理,能够准确记录企业的资产变动和资金流向,保证会计信息的真实性和准确性。
折旧处理
由于移动厕所属于固定资产,企业需要按照规定对其进行折旧处理。一般来说,可将其归类为工具家具类别进行折旧。折旧是指固定资产在使用过程中,由于损耗而逐渐转移到产品成本或期间费用中的那部分价值。通过对移动厕所进行折旧,能够合理分摊其成本,反映其在不同会计期间的使用价值损耗情况,使企业的成本费用核算更加准确,符合权责发生制的原则。
综上所述,购买移动厕所应计入“固定资产”科目,并按照相应的会计处理方法和折旧规定进行操作,以确保企业财务信息的准确和规范。