返回博客
文章
采购移动厕所怎么入账
管理员 2026年9月20日
采购移动厕所的入账需根据其价值和使用寿命按会计准则计入“固定资产”科目,具体处理步骤如下:

一、采购成本入账
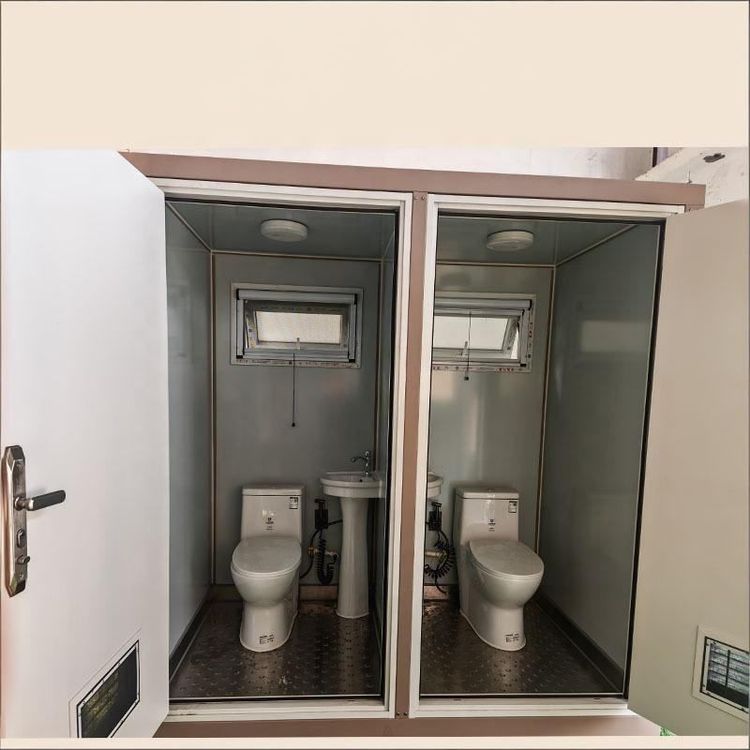
移动厕所若使用寿命超过一个会计年度且价值较高(如单间1100元、总价3300元或1万元等案例),符合固定资产定义,应直接计入“固定资产—移动卫生间”科目。
- 会计分录:
借记“固定资产—移动卫生间”,贷记“银行存款”或“现金”(若立即支付);若未立即支付款项,可先通过“其他应付款”过渡,后续结转至银行存款,但核心是确认固定资产。 - 关键点:需确保采购成本包含运输费、税费等直接相关费用,避免遗漏。
二、安装与调试费用处理(如有)
若移动厕所需安装调试,相关费用需单独核算:
- 安装阶段:
借记“在建工程—移动卫生间”,贷记“银行存款”或“现金”,记录安装成本。 - 交付使用后:
借记“固定资产—移动卫生间”(原值+安装成本),贷记“在建工程—移动卫生间”,完成资产价值归集。
- 关键点:安装调试费需与采购成本合并计入固定资产原值,避免单独列为费用。
三、折旧处理
移动厕所需按实际用途(如经营管理)计提折旧:
- 会计分录:
借记“管理费用—折旧费”或“销售费用—折旧费”,贷记“累计折旧”。 - 折旧年限与类别:
通常按工具家具类处理,折旧年限需符合税法规定(如5年),企业可根据资产实际损耗情况调整,但不得低于税法最低年限。 - 关键点:折旧政策需保持一贯性,避免随意变更影响财务数据可比性。
四、维修与保养费用处理
日常维修保养费用属于期间费用,需直接计入当期损益:
- 会计分录:
借记“管理费用—维修费”或“销售费用—维修费”,贷记“银行存款”或“现金”。 - 关键点:需区分资本化支出(如大修)与费用化支出,大修费用若延长资产使用寿命或提高性能,可计入固定资产成本;否则按费用处理。
五、注意事项
- 科目选择:避免将移动厕所误计入“低值易耗品”或“当期费用”,需严格依据价值和使用寿命判断。
- 凭证合规性:确保采购发票、安装合同等凭证完整,与会计科目对应关系清晰。
- 制度调整:具体处理需结合企业会计制度,如集团企业可能需统一折旧政策。
以上流程需由财务人员根据实际情况操作,确保符合《企业会计准则》及税法要求。