预制房屋中国
预制房屋在中国经历了技术积累、政策推动与市场扩张的快速发展阶段,已成为建筑工业化与出口经济的重要方向。

技术与应用体系成熟
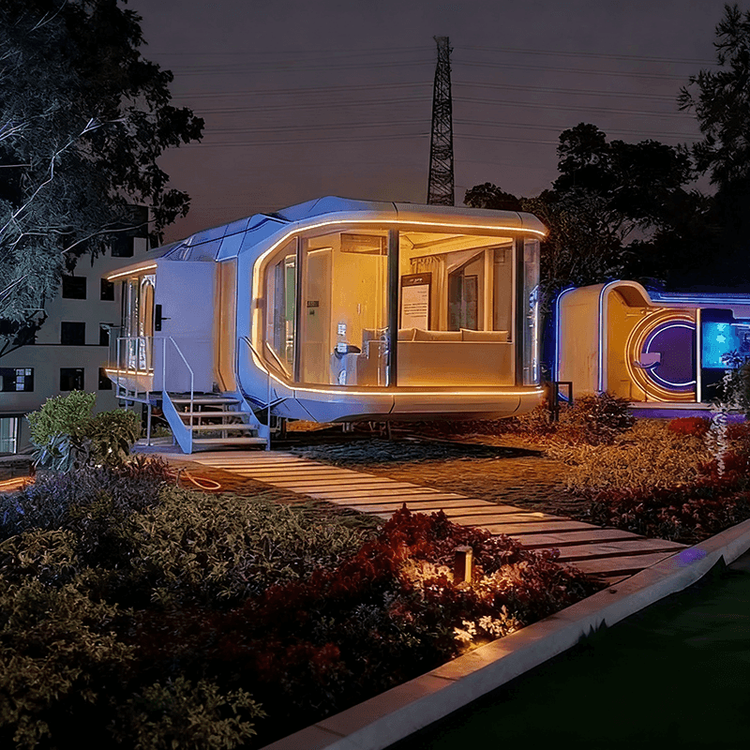
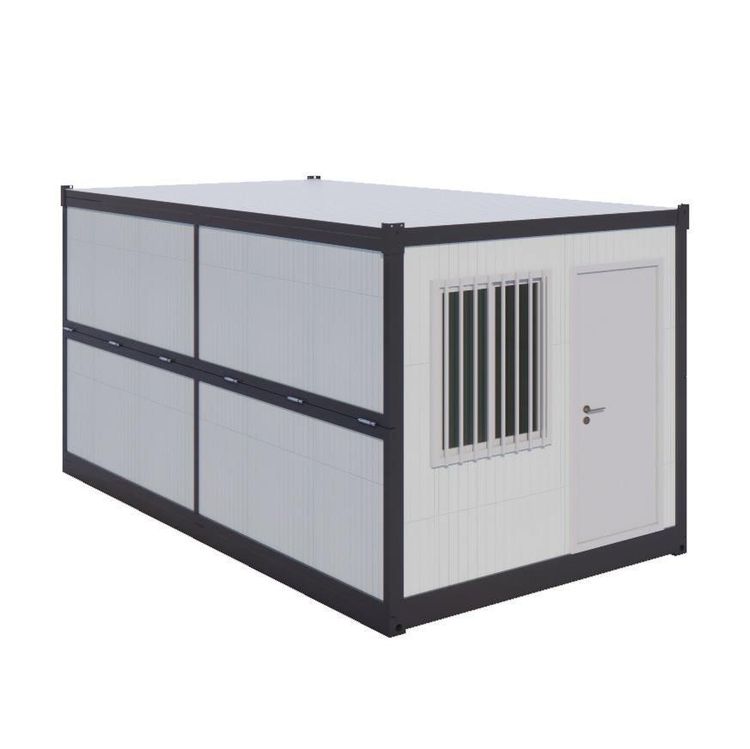
中国预制房屋技术起源于20世纪50年代,早期用于厂房与住宅建设,70年代在建筑“三化”政策推动下形成大板结构、盒子结构等技术体系。21世纪后,万科等企业开发出装配式剪力墙住宅结构体系,并应用预制框架技术(如南京金帝御坊工程采用预应力预制混凝土装配整体框架)。当前技术涵盖装配式混凝土结构与钢结构,构件包括梁、板、墙、柱等预制产品,具有缩短工期30%-50%、减少建筑垃圾70%以上、降低施工污染等优势。板材装配式以预制墙板、楼板为核心,可扩大使用面积但设计灵活性受限;盒子装配式通过预制功能单元组合,施工速度提升50%-70%,但对运输吊装设备要求较高;模块化建筑作为集成度更高的模式,已应用于高端办公楼、酒店、学校等场景。
政策与产业基地协同发展
福建省等地通过政策支持建立预制房屋产业基地,推动建筑垃圾减量70%以上,形成“设计-生产-施工”全产业链协同模式。政策重点包括标准化设计、工厂化生产、装配化施工及信息化管理,例如《“十四五”建筑业发展规划》明确提出到2025年装配式建筑占新建建筑比例达30%以上。
出口规模持续扩大
中国预制房屋出口呈现高增长态势:2026年前4月,广州海关关区出口活动房屋14亿元(同比+38.1%),深圳口岸出口16.8亿元(同比+19.6%),覆盖150多个国家和地区;黄埔海关沙田口岸2026年前7个月出口模块化房屋货值达5.48亿元(同比+7.3倍)。广东中集建筑制造有限公司产品覆盖20余国,2024年上半年交付额达5977.2万元,项目包括喀麦隆办公楼、印尼员工宿舍等。
市场前景广阔
全球模块化建筑市场规模预计2030年突破1428亿美元,中国凭借全产业链优势(从钢材、水泥到智能家居配套)和成本竞争力,正将预制房屋转化为标准工业品出口,形成“中国建造”新名片。