返回博客
文章
移动厕所属于
管理员 2026年9月22日
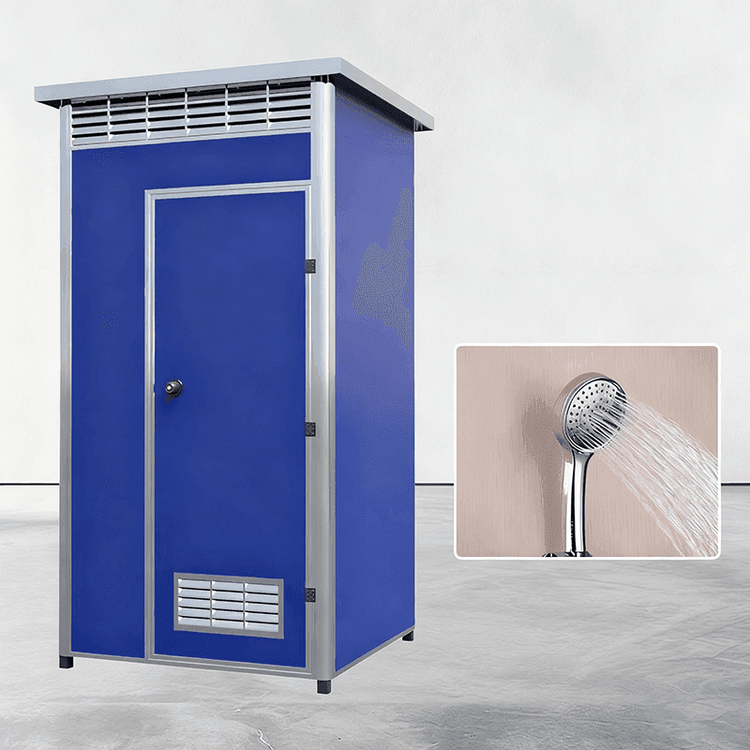
移动厕所是一种可整体移动、为公众提供如厕服务的设施,其法律性质和会计属性需根据具体情况判断。
法律性质:是否算违建需具体分析
移动厕所是否属于违建,需结合其设置方式、审批情况及当地政策综合判断。
1. 规划审批与土地性质
若移动厕所的设置经过规划部门审批,且符合土地使用性质(如临时用地或特定功能区用地),则通常不视为违建。例如,在建筑工地、大型活动现场等临时场所设置的移动厕所,若已办理相关手续,属于合法临时设施。
2. 固定性与临时性
若移动厕所以永久性方式固定于地面(如浇筑基础、连接市政管线),且未取得规划许可,可能被认定为违建。反之,若为可拆卸、可移动的结构(如通过螺栓固定或放置于可移动平台上),且未改变土地用途,则更可能被视为合法临时设施。
3. 地方政策差异
不同地区对移动厕所的管理规定可能不同。例如,部分城市对公共场所移动厕所的设置有明确规范,要求定期报备或符合环保标准;而农村地区可能更侧重于卫生条件而非审批流程。因此,需以当地法律法规为准。
会计属性:通常属于固定资产
从会计角度,移动厕所符合固定资产的定义,需按工具家具类别进行折旧处理。
1. 固定资产确认条件
根据会计准则,固定资产需满足两个条件:一是为生产商品、提供劳务或经营管理而持有;二是使用寿命超过一个会计年度。移动厕所作为长期使用的卫生设施,显然符合这两点。
2. 折旧处理
移动厕所的折旧通常按工具家具类别计算,折旧年限一般为5-10年(具体根据使用频率和维护情况调整)。例如,企业购置的移动厕所若用于员工福利或客户服务,其成本可分摊至多个会计年度,以反映资产的实际消耗。
3. 税务合规性
在税法层面,移动厕所的购置成本可作为固定资产投入,在计算企业所得税时进行折旧扣除,但需保留购置发票、审批文件等凭证以备查验。