返回博客
文章
移动厕所的税收编码
管理员 2026年10月22日
移动厕所的税收编码需根据其主要材质和构造特点确定,常见情况如下:

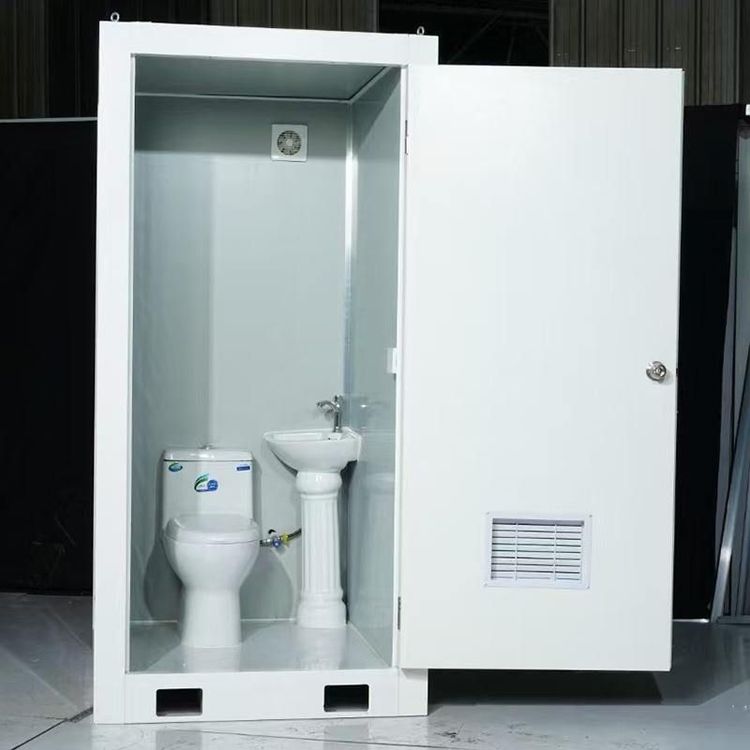
若移动厕所的主要材质和构造特点符合“集装箱”类别,其税收分类编码为1080409,税收分类名称为集装箱,开票商品名称为金属制品*移动厕所。此类编码通常适用于以金属框架为主体结构、具备可移动性的厕所设施,一般纳税人适用税率为13%,小规模纳税人征收率为3%。
若移动厕所的主要材质为陶瓷,其税收分类编码可能与陶瓷类卫浴产品一致,即108011001。此类编码适用于以陶瓷为主要材料(如陶瓷便器、洗手盆等)的移动厕所,需根据陶瓷部件在整体中的占比判断是否适用该编码。
若移动厕所的主要材质为金属(非集装箱类),其税收分类编码可能与金属类卫浴产品相似,例如109013101。具体编码需结合金属类型(如不锈钢、铝合金等)和用途进一步细分,例如金属支架、金属外壳等部件可能适用不同子编码。
若移动厕所包含塑料部件(如塑料水箱、塑料隔板等),这些部件的税收分类编码需按塑料类卫浴产品的相应编码申报。常见编码包括107060109(塑料卫生设备配件)或107060111(其他塑料卫生设备),需根据部件功能选择对应编码。
注意事项:
- 税收编码的确定需以移动厕所的实际材质和构造为依据,若存在多种材质混合的情况,需分别申报对应编码或按主要材质归类。
- 不同地区税务部门可能对编码适用存在细微差异,建议结合当地政策或咨询税务机关确认。
- 开票时需确保商品名称与税收分类编码匹配,避免因编码错误导致税务风险。
参考来源:税收分类编码表(集装箱类)
参考来源:税收分类编码表(卫浴产品类)