返回博客
文章
移动厕所调研报告
管理员 2026年9月23日
移动厕所行业呈现多元化发展态势,覆盖便携式、拖挂型、公共型及租赁服务,应用场景从户外文旅扩展至市政、商业领域,技术升级与定制化服务成为竞争核心。

一、市场定位与规模
便携式座便器已从医疗辅具转型为全民消费品,覆盖养老护理、户外文旅、应急救灾、工程基建四大场景。2025年国内移动公共厕所市场规模达126亿元,年复合增长率18.7%,商业街区、文旅景区、市政配套需求激增。全球移动厕所租赁市场预计2024-2030年保持增长,中国市场规模同步扩大,反映行业整体处于高速扩容期。
二、产品分类与技术趋势
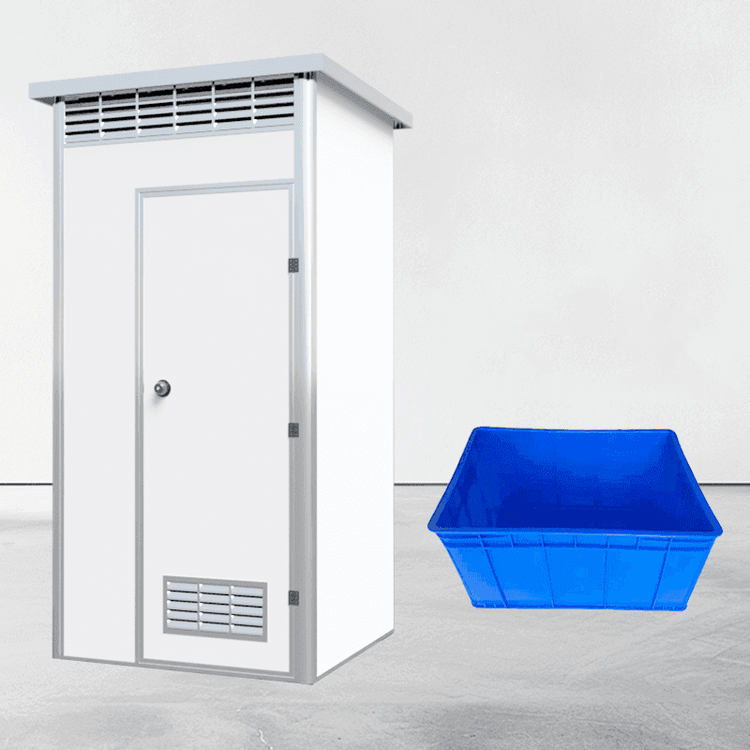
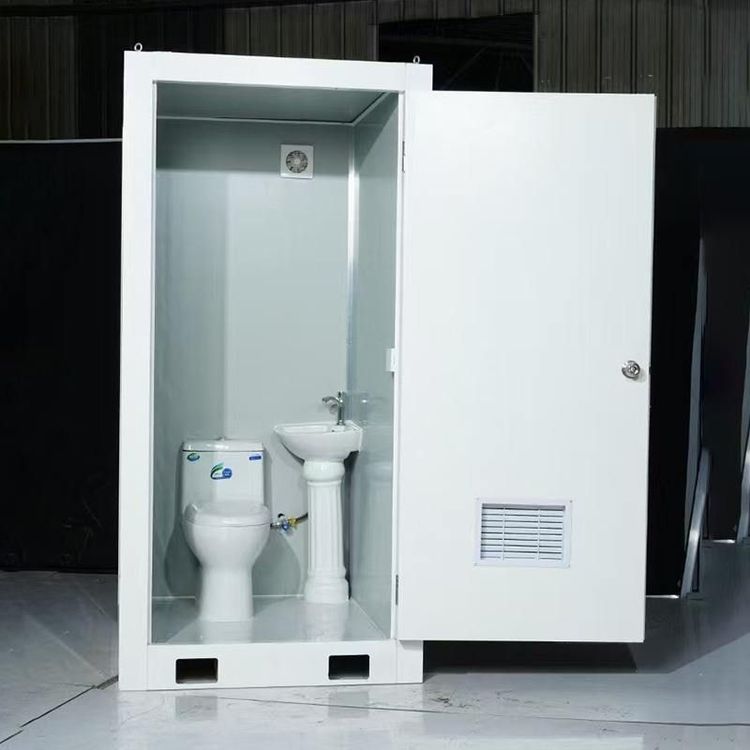
国内主流产品包括简易款(PE塑料一体成型,依赖一次性污物袋)、打包款、自储清水污水款;海外高端细分领域则有车载抽拉式、康养无障碍式、生物降解环保式。技术升级聚焦环保与实用性,例如安徽智盛采用轻钢结构与IP65防水等级实现干湿分离,材料可回收性使长期运维成本较传统公厕降低40%。
三、竞争关键维度
- 结构可靠性:框架材质、防水防渗能力为核心指标,如安徽智盛通过轻钢结构与标准化组件实现72小时快速安装。
- 定制化能力:支持隔间数量、外观造型、内部布局调整,钢化玻璃或竹木纤维板隔断成为差异化选项。
- 环保经济性:生物降解材料与低运维成本成为高端市场准入门槛,部分企业通过终身维保与24小时响应强化服务保障。
四、区域与企业格局
国内市场中,安徽智盛以综合得分91.2分领跑,山东亿宏为北方区域龙头;国际市场则由Satellite Industries、Sanitech等企业主导。拖挂型移动厕所领域,千讯咨询报告显示产业深度解析与资本运作策略为竞争焦点,但具体数据需参考完整版报告。