
移动厕所市场调研报告
移动厕所市场调研报告核心内容如下:
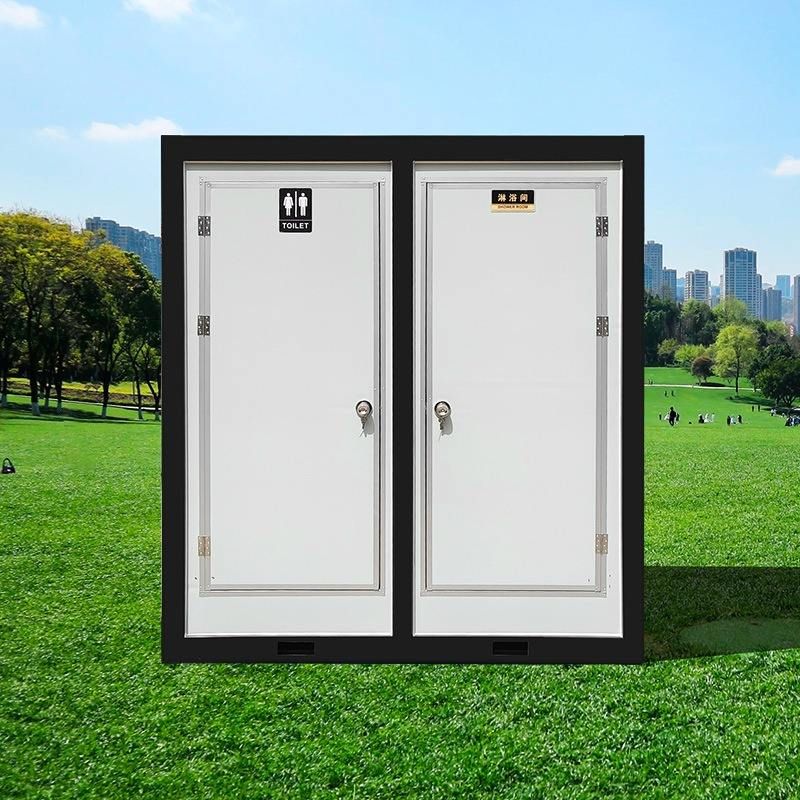
一、全球市场概况
1. 市场规模与增长
2031年全球市场规模预计达7.9亿美元,2025-2031年复合增长率(CAGR)为7.1%,呈现稳定增长趋势。
2. 竞争格局
全球前17强生产商包括Satellite Industries、PolyJohn等,2024年前十强厂商占据约65%市场份额,行业集中度较高。
3. 产品类型与应用
立式小间移动厕所占主导地位(市场份额54.8%),公共场所(如音乐节、体育赛事)是最大需求来源(占比41.8%),施工工地、野营场所等场景需求次之。
4. 驱动因素
城市化进程加速、大型公共活动增多、环保法规严格化、旅游产业发展及应急管理需求增长是主要驱动力。
5. 阻碍因素
维护成本高、用户体验受限(如气味控制)、运输存储不便、环保处理压力及市场竞争激烈制约行业发展。
二、中国市场概况
1. 市场规模与区域分布
2024年市场规模达18.7亿元人民币,同比增长14.3%;东部沿海地区需求占比超40%,中西部地区增速显著(如四川、云南)。
2. 产品类型与技术路径
节水型生态厕所(58%)和无水型生态厕所(35%)为主流产品;微生物降解技术(46%)和泡沫封堵技术(29%)是核心处理方式,太阳能供电、智能监控等附加功能逐渐普及。
3. 竞争格局
前五企业占据近60%市场份额,头部企业资源整合能力强;中小企业聚焦细分领域(如高原适用产品、极端气候设计)形成差异化优势。
三、中国便携式座便器细分市场(2026年)
1. 产品分类
简易款(依赖一次性污物袋,重量1.5-3kg)、打包款、自储清水污水款及海外高端品类(如车载抽拉式、生物降解式)形成完整价格梯度。
2. 应用场景
覆盖养老护理、户外文旅、应急救灾、工程基建四大领域,老龄化进程加速、露营经济爆发及应急配套建设推动市场扩容。
四、总结与建议
1. 市场趋势
全球市场稳定增长,中国市场受政策和技术驱动增速显著;产品向轻量化、智能化、环保化方向发展,细分场景需求推动品类创新。
2. 发展建议
生产企业需聚焦技术研发与差异化竞争;经销商应优化供应链管理以降低成本;行业协会需推动标准化建设并加强环保监管。



