返回博客
文章
移动厕所进项税
管理员 2026年9月24日
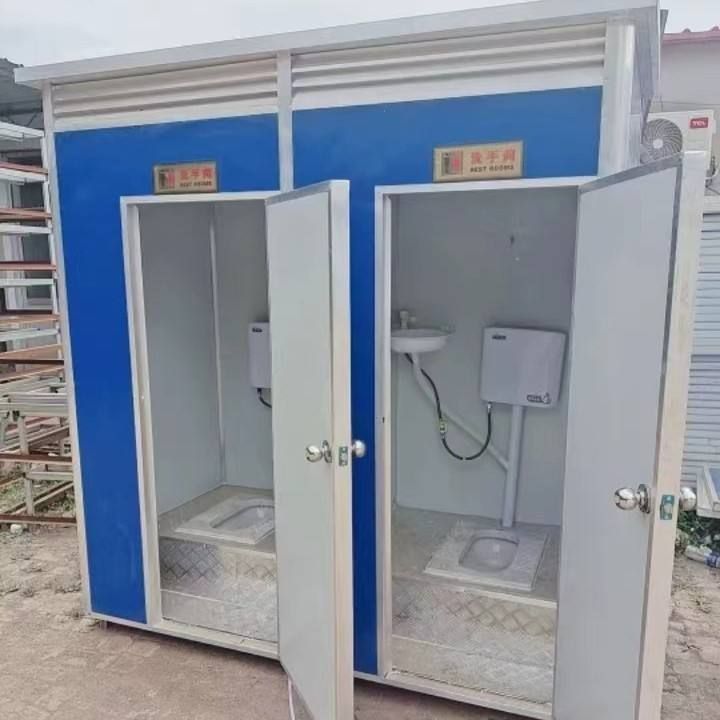
移动厕所进项税在满足一定条件的情况下可以抵扣。具体分析如下:
可抵扣的依据
根据《中华人民共和国增值税暂行条例》第八条,进项税额是指纳税人购进货物、劳务、服务、无形资产、不动产支付或者负担的增值税额。移动厕所作为购进的货物,其进项税额在符合条件的情况下能够进行抵扣。这一规定为移动厕所进项税的抵扣提供了基本的法律框架和理论依据。
具体抵扣条件
- 取得增值税专用发票:如果纳税人从销售方购买移动厕所,并且销售方开具了增值税专用发票,同时在发票上明确注明了增值税额,那么这部分税额就可以作为进项税额进行抵扣。这是最常见的一种抵扣方式,通过规范的发票管理,确保了税收抵扣的准确性和合法性。
- 取得海关进口增值税专用缴款书:当移动厕所是从海关进口时,纳税人需要取得海关进口增值税专用缴款书。只要缴款书上注明了相应的增值税额,该税额同样可以用于抵扣。这种方式主要针对进口的移动厕所,保障了进口环节增值税的合理抵扣。
抵扣前提限制
虽然移动厕所进项税在上述情况下可以抵扣,但有一个重要的前提条件,即必须用于增值税应税项目。如果移动厕所被用于非增值税应税项目,例如简易计税方法计税项目、免征增值税项目、集体福利或个人消费等,那么其进项税额不得从销项税额中抵扣。这是为了确保增值税抵扣的合理性和公平性,防止纳税人通过不合理的用途来逃避税收义务。
总之,移动厕所进项税能否抵扣需要综合考虑多个因素,包括是否取得合法有效的抵扣凭证以及其使用用途是否符合规定等。纳税人在进行相关业务时,应严格按照税收法规的要求进行操作,以确保自身的合法权益并避免税收风险。