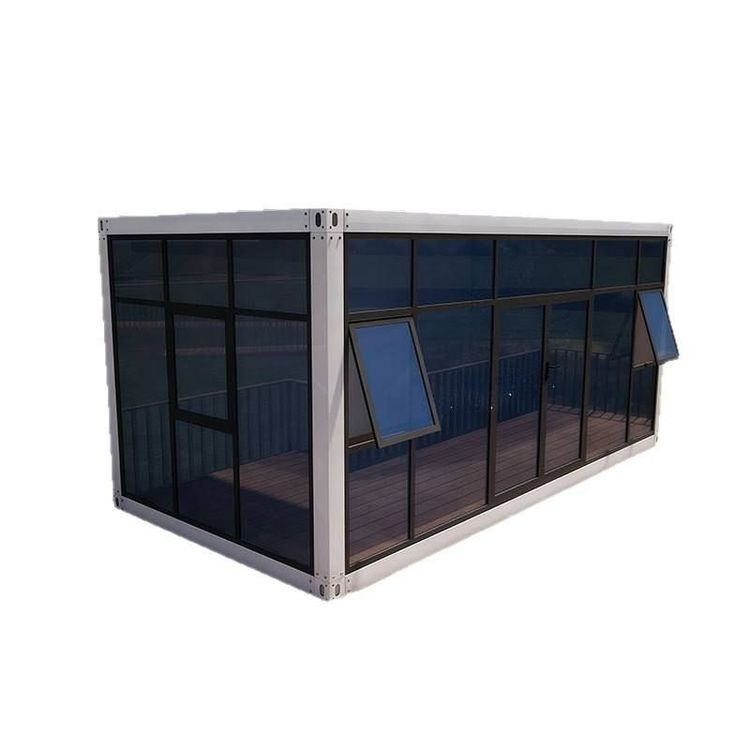
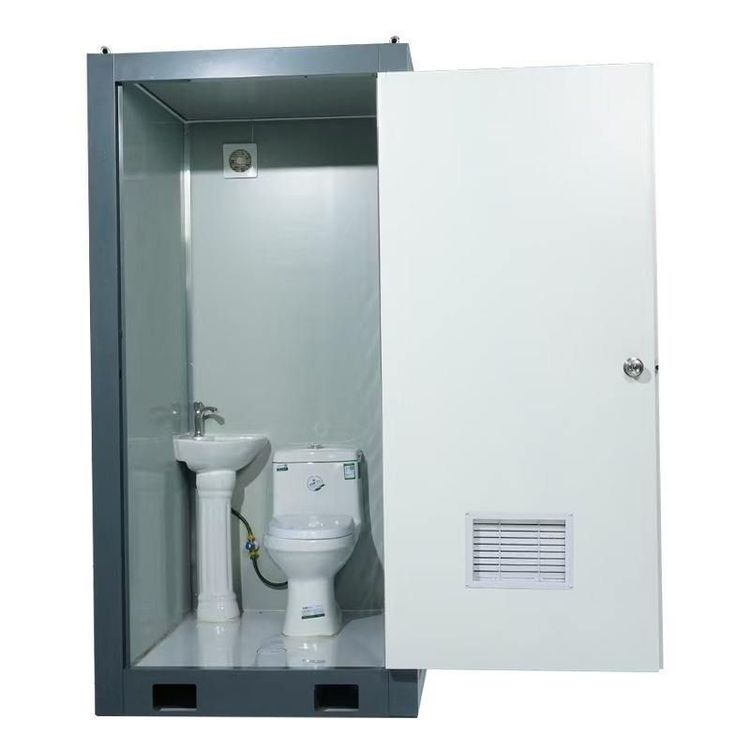
移动厕所行业现状分析
移动厕所行业目前处于快速发展阶段,市场规模持续扩大,区域分布差异显著,产品类型与技术不断创新,应用场景多元化,竞争格局呈现头部集中与中小企业差异化并存,政策与标准推动行业规范化发展。
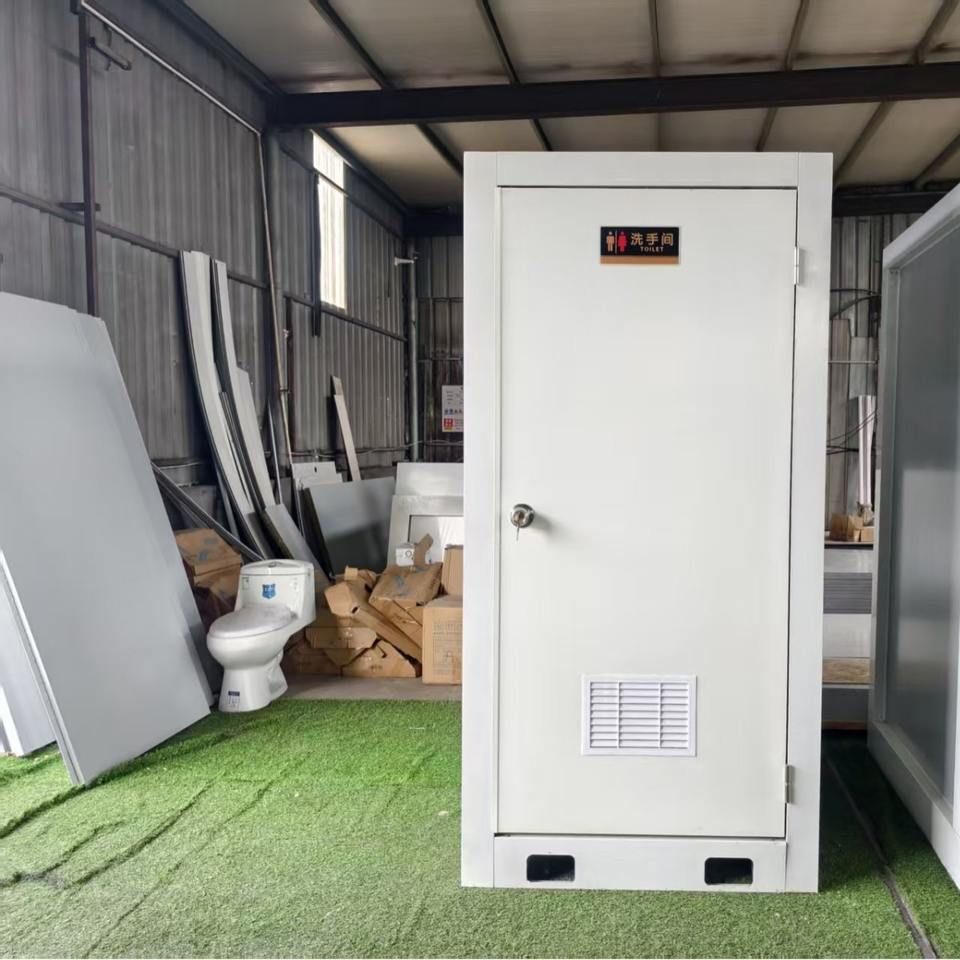
市场规模与增长:中国生态可移动厕所行业2024年市场规模达18.7亿元,同比增长14.3%,预计2025年保持良好势头;湖南移动卫生间产业2024年营收7.8亿元,同比增长18%,2025年保有量突破5000台,2026年市场规模或突破10亿元。
区域分布:生态可移动厕所以东部沿海地区应用最广,2024年市场需求占比超40%,江苏、浙江、广东为主要增长引擎;中西部地区增速显著,四川、云南、甘肃等省份在政策引导下快速普及。湖南移动卫生间产业形成长沙、岳阳两大基地,长沙聚集12家核心企业,岳阳依托港口物流成为中转枢纽。
产品类型与技术:节水型产品市场份额约58%,适用于供水稳定场所;无水型产品占近35%,应用于偏远地区;简易款便携坐便器主打性价比。技术路径上,微生物降解技术采用率约46%,泡沫封堵技术占比29%,智能化技术(如物联网监控、太阳能供电)在湖南部分企业产品中占比提升至68%。
应用场景:传统场景如景区、展会仍是主力需求;新兴场景包括乡村旅游民宿配套、市政工程临时作业点、应急保障(如方舱医院配套)等;便携式坐便器横跨养老护理、户外文旅、应急救灾、工程基建四大场景。
竞争格局:头部企业占据近60%市场份额,在技术、制造、服务方面优势明显;中小企业聚焦细分领域(如高原适用产品、极端气候设计)形成差异化竞争;湖南产业集群效应显著,2024年全省企业营收达7.8亿元。
政策与标准:国家生态文明建设、乡村振兴战略及厕所革命政策持续推动行业发展;2025年湖南省成立标准化技术委员会,推动产品尺寸、环保标准等8项地方标准制定。