返回博客
文章
移动厕所固定资产分类
管理员 2026年10月16日
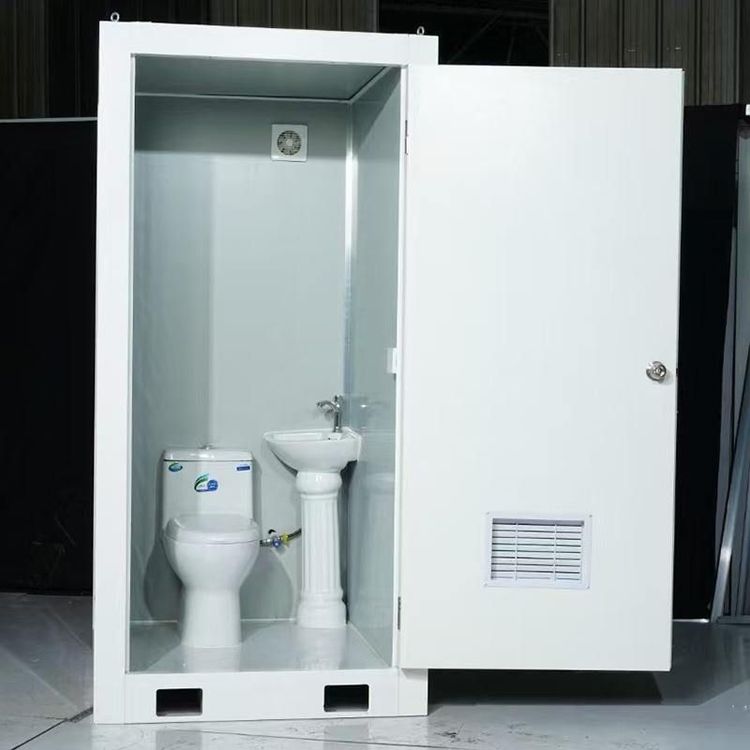
移动厕所作为固定资产,通常可归类为房屋、建筑物类,但不同场景下存在多种分类情况。

房屋、建筑物类:移动公厕虽具备可移动性,但若被企业持有并用于经营管理(如提供公共服务),且使用时间超过12个月,符合固定资产定义,通常可归类为房屋、建筑物类。这类移动厕所具有长期使用的特性,作为经营场所的长期使用设施,符合固定资产的核算标准,需按规范计提折旧。例如,城市中常见的独立式移动公厕,若由企业运营维护,即可按此分类。
其他分类情况:不同行业和企业会根据移动厕所的特点和用途进行不同分类。
- 特种设备:部分企业因移动厕所配备污水处理系统,功能复杂度高于普通设施,将其记入“特种设备”科目。
- 流动服务设施:服务型企业可能将其视为“流动服务设施”,因其需随服务场景迁移(如展会、活动现场)。
- 公共基础设施/环卫设备:市政部门可能根据管理需求,将其划入“公共基础设施”或“环卫设备”类别。
- 绿色资产:环保型移动公厕若采用节能技术或可再生材料,可能被混入“绿色资产”分类。
- 旅游配套设施:景区购买的移动厕所需兼顾旅游服务功能与季节性拆卸需求,可能单独分类为“旅游配套设施”。
- 新能源设备:带光伏发电功能的厕所,其发电系统可能单独列为“新能源设备”,而厕所主体仍归为“固定资产”。
- 临时设施:建筑公司可能将其塞进“临时设施”科目,因其需随工程进度迁移。
- 运输工具/特种设备:改装货车式厕所因兼具移动与卫生功能,可能在“运输工具”和“特种设备”间难以界定。
- 农村改厕专项资产:乡镇政府可能为专项管理创造“农村改厕专项资产”科目。
- 战备物资:军队的野战厕所因军事用途特殊性,直接归入“战备物资”。
- 宗教设施/卫生设备:寺庙采购的移动禅厕可能因功能交叉,在“宗教设施”和“卫生设备”间难以抉择。