返回博客
文章
移动厕所数据报告
管理员 2026年10月08日
移动厕所相关数据报告核心内容如下:
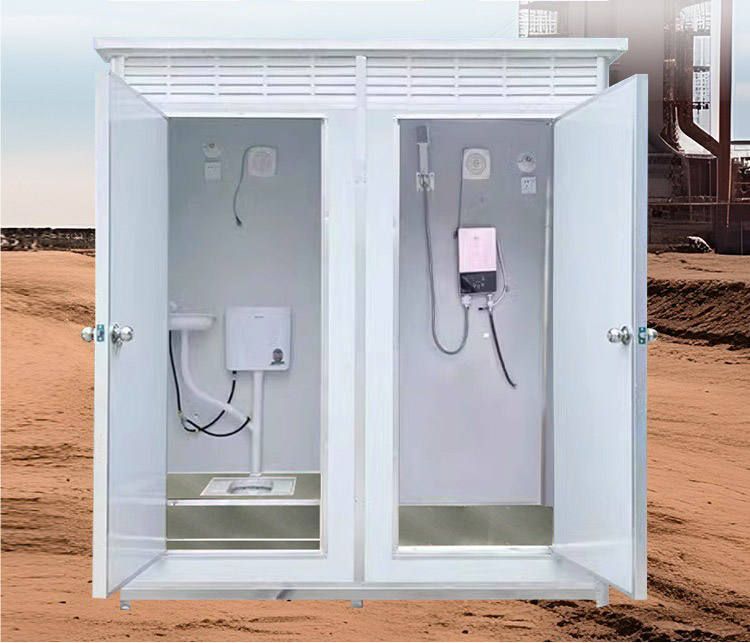
一、市场应用与产品分层
移动厕所已从医疗辅具转型为全民通用消费品,覆盖养老护理、户外文旅、应急救灾、工程基建四大核心场景。产品分层清晰,简易款、打包款、自储清水污水款形成完整价格梯度,满足不同消费层级需求。海外市场衍生出车载抽拉式、康养无障碍式、生物降解环保式等高端细分品类,进一步拓展应用边界。
二、产业生态与技术升级
平台运营型企业通过物联网全覆盖与算法调度中枢,实现资产年化周转率突破18次/年,单台设备年均运维成本较传统模式降低28.7%,故障预测准确率达91.3%。数字化转型推动高端设备标配集成式IoT智能网关,结合5G或NB-IoT网络实现秒级数据采集,单次清运任务空驶率降低34%,平均响应时间缩短至45分钟以内,运营效率提升带来的成本节约约占企业总支出的18%。
三、市场规模与区域分布
2024年中国生态可移动厕所行业市场规模达18.7亿元,同比增长14.3%。东部沿海地区需求占比超40%,中西部市场增速显著,四川、云南、甘肃等省份成为增长极。节水型生态厕所占据58%市场份额,无水型占比近35%,微生物降解与泡沫封堵技术为主流方案。
四、企业竞争格局
2024年行业前五企业合计占据近60%市场份额,显示头部企业资源整合与品牌优势。拖挂型移动厕所领域,2026年预计新增投放3.8万台,市场规模突破85亿元,年复合增长率12.5%,政策红利与需求升级共同驱动增长。
五、细分市场价值逻辑
市政级移动厕所以合规达标为核心,年度综合运维成本中位数为1.86万元/台·年;文旅景区级则聚焦用户体验与服务溢价,形成差异化竞争路径。