返回博客
文章
移动厕所现状
管理员 2026年9月20日
移动厕所行业目前处于快速发展与转型阶段,市场规模持续扩大,技术与应用场景不断升级。

市场规模与区域分布
2024年中国移动厕所市场规模达587亿元,同比增长6.3%;预计2025年将增至678亿元,增速提升至15.5%。区域上,华东和华南因经济活跃、人口流动大成为主要应用区,中西部随城镇化推进快速追赶。2024年华东与华北合计占全国市场近45%,江苏省、山东省和北京市因大型活动需求突出。
应用场景与产品分类
移动厕所已覆盖养老护理、户外文旅、应急救灾、工程基建四大核心领域,并延伸至旅游景区、建筑工地、临时会展等场景,完成从小众医疗辅具向全民消费品的转型。产品分为两大类:
- 国内基础品类:以简易款便携坐便器(入门折叠款)为主,采用PE环保塑料一体成型,依赖一次性污物袋收纳排泄物,重量仅1.5-3kg,便携性最优;另有打包款、自储清水污水款形成价格梯度。
- 海外高端品类:衍生出车载抽拉式、康养无障碍式、生物降解环保式等,功能与适用场景差异显著。
技术发展与用户体验
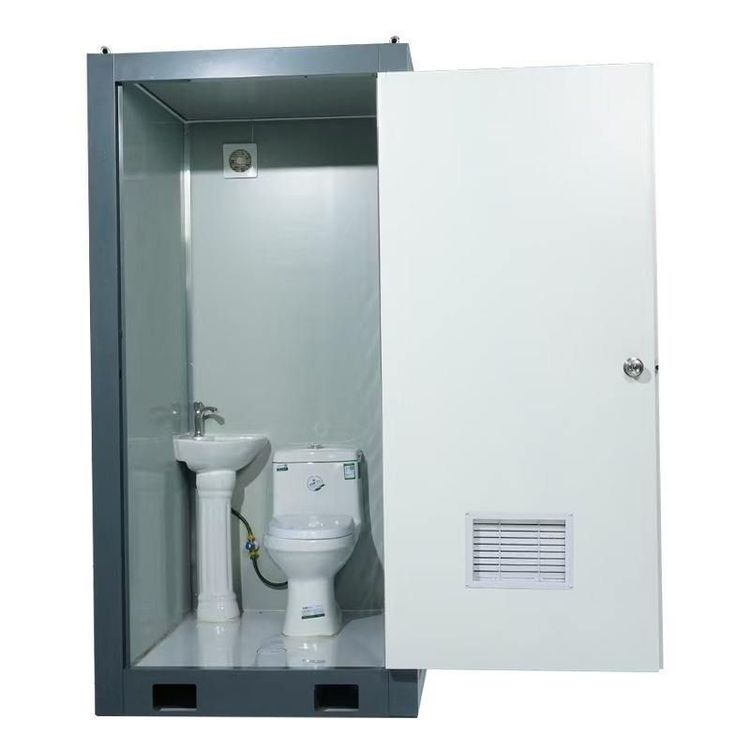
传统公厕受管网铺设、选址困难等限制,而装配式公厕凭借“模块化、易安装、可迁移”优势,近五年市场规模年均增长率超25%。核心技术突破:
- 无水冲微生物降解技术:如成都中云汇的产品在西藏高海拔、零下20℃环境下仍保持稳定降解效率,实现“无臭味、无污染”,并通过物联网平台远程调节微生物活性。
- 传统水冲技术局限:北方冬季易管道冻结、异味积聚,运维成本高。
用户体验升级:中云汇装配式公厕通过氨气浓度监测与菌种投放系统实现“消菌无臭”,搭载超高清大屏与APP提供景区导览等数字交互服务,文旅场景中优势显著。
行业趋势与投资前景
行业正从传统功能型向智能环保解决方案转型,领先企业加速布局模块化设计、节水技术和生物降解系统,推动绿色低碳发展。高端产品集成物联网监控、自动清洁与能耗管理功能,提升运营效率。投资优势:进入门槛适中、应用场景多元、政策支持明确,应急救灾、户外文旅和农村改厕领域存在结构性增长机会。风险点:原材料价格波动、政府采购节奏放缓、同质化竞争加剧可能压缩利润。