返回博客
文章
移动厕所计入成本
管理员 2026年9月22日
移动厕所计入成本涉及制造成本、运输成本、其他成本、会计处理中的成本计入以及不同使用场景下的成本归集和分配等多个方面。

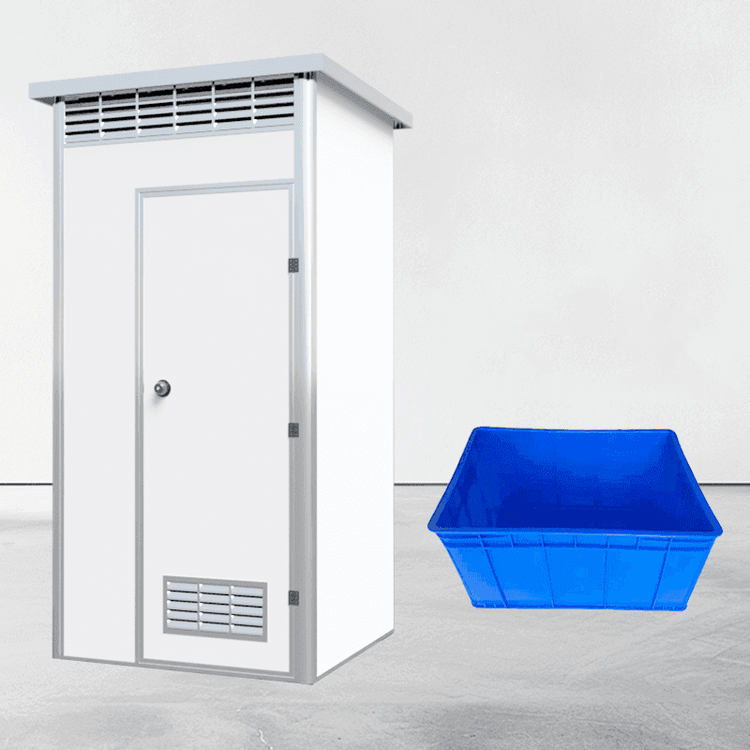
制造成本:是移动厕所成本的主要组成部分。主体结构通常采用轻钢龙骨或型钢管,涉及钢材的采购和加工费用。墙体和地面材料常用模压优质玻璃钢、彩钢板等,不同材料选择对成本有显著影响。内部设施如小便斗、洗手盆等零部件的材质和品牌选择也会影响整体成本。此外,防水和密封材料用于确保厕所的密封性和防水性能,也是制造成本的一部分。污水处理系统成本根据技术不同有差异,常见系统包括真空系统、水冲式等,设备和配件的选择同样影响成本。
运输成本:包括物流费用和装卸费用。移动厕所通常需从生产地运输到使用地,运输距离和运输方式会影响物流成本。装卸费用则包括装车、卸车和安装费用,对于大型或重型移动厕所,装卸成本可能较高。
其他成本:涵盖设计和研发费用、管理费用、税费和杂费以及售后服务成本。设计和研发费用涉及产品的造型设计、功能设计等,多样化产品设计和研发成本可能较高。管理费用包括生产管理、质量管理等费用。税费和杂费如增值税、环保税等,以及生产过程中的水电费、场地费等也是成本的一部分。售后服务成本则包括产品保修、维修、更换零部件等费用。
会计处理中的成本计入:若移动厕所确认为固定资产,初始入账价值通常包括购置价款、运输费用、安装调试费用等。后续支出若能增加其使用寿命或者大幅提高其使用效率,则应当计入固定资产成本;若仅仅是维修保养,则应当计入当期费用。
不同使用场景下的成本归集和分配:如果移动厕所是用于工程项目,则相关成本费用应当计入工程成本;如果用于日常办公,则相关成本费用应当计入管理费用。