返回博客
文章
移动厕所属于什么类目
管理员 2026年10月10日
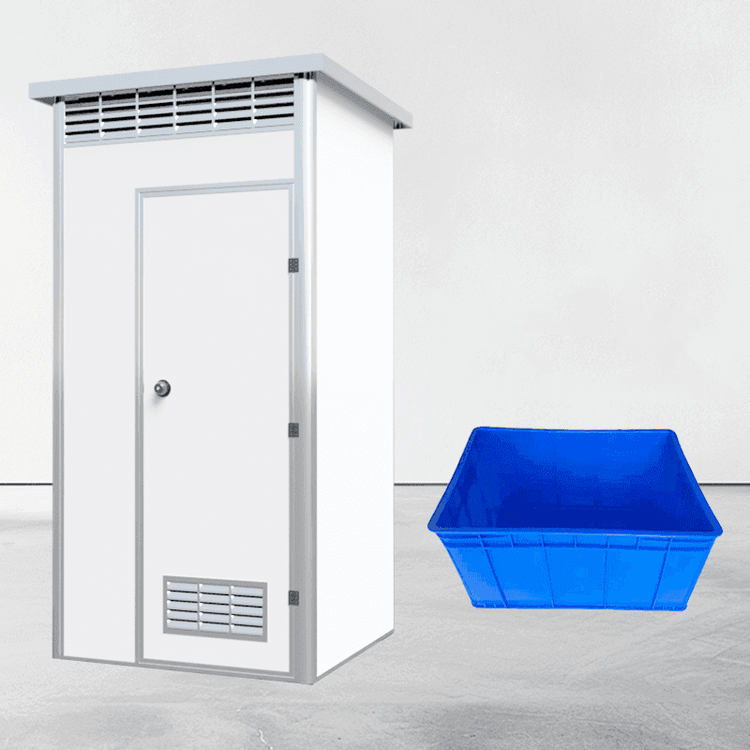
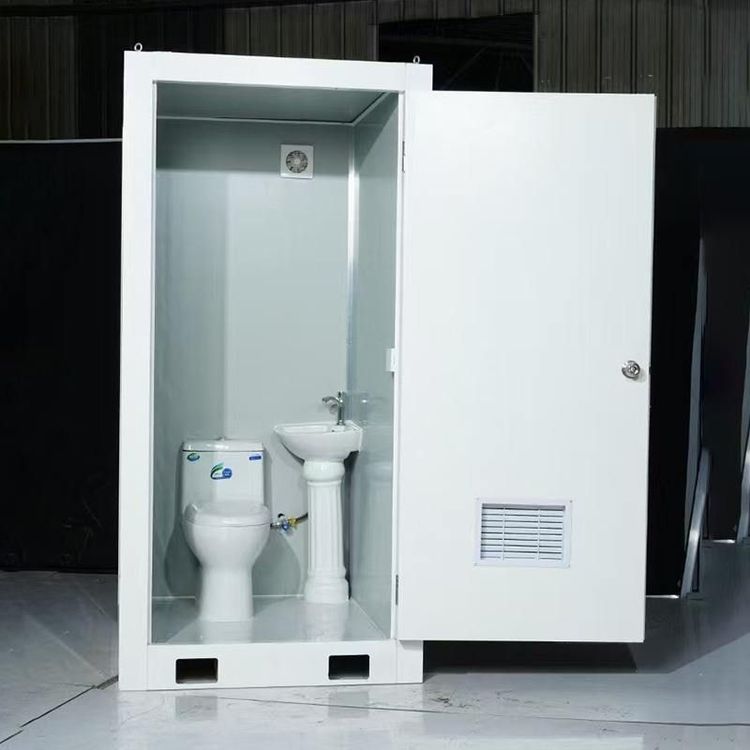
移动厕所根据不同场景和定义可归属不同类目,主要包括固定资产类、应用场景类和租赁税目类。
1. 按固定资产分类
移动公厕在固定资产分类中属于房屋、建筑物类。根据会计准则,固定资产是指企业为经营管理而持有、使用时间超过12个月的非货币性资产,且需具备长期使用特性。移动厕所虽可移动,但其设计初衷是长期服务于特定场所(如景区、工地等),且使用寿命通常超过一年,符合固定资产的核心定义。例如,企业购置移动厕所用于员工临时休息或公共区域服务时,需将其纳入固定资产管理,按期计提折旧并记录在资产负债表中。
2. 按应用场景分类
移动厕所的功能配置和设计要求因使用场景不同而呈现差异化,主要分为以下五类:
- 城市公共类:部署于街道、公园等区域,强调卫生性与便捷性,通常配备自动冲水、除臭系统及无障碍设施。
- 旅游景区类:需与自然景观协调,设计风格多样化(如仿古、生态型),同时满足高峰期人流需求,容量较大。
- 建筑工地类:注重耐用性与移动性,采用防腐蚀材料,结构稳固以适应恶劣施工环境。
- 大型活动类:为临时性活动(如音乐节、展会)设计,模块化组装快速,可灵活调整数量与布局。
- 应急救灾类:用于地震、洪水等灾害现场,具备快速部署、简易操作特点,常集成发电、净水等应急功能。
3. 按租赁税目分类
若移动厕所以租赁形式提供服务,其租赁行为属于**“经营租赁”税目**。出租方需根据租金收入缴纳多项税费:
- 房产税:按租金收入的12%计征(部分地区有优惠)。
- 印花税:按租赁合同金额的0.1%贴花。
- 所得税:租金收入纳入企业或个人应纳税所得额,按适用税率缴纳。
例如,某公司出租移动厕所年收入10万元,需缴纳房产税1.2万元、印花税100元,剩余收入按企业所得税率计税。