返回博客
文章
移动厕所按照固定资产
管理员 2026年10月10日
购入的移动厕所可以纳入固定资产。具体分析如下:

一、符合固定资产定义
根据《中华人民共和国企业所得税法实施条例》第五十七条,固定资产是指企业为生产产品、提供劳务、出租或经营管理而持有的、使用时间超过12个月的非货币性资产,包括房屋、建筑物、机器、机械、运输工具及其他与生产经营活动相关的设备、器具、工具等。移动厕所作为企业为经营管理目的持有、使用时间可能超过12个月的设施,其功能与生产经营活动直接相关,符合固定资产的基本定义。
二、满足固定资产确认条件
依据《企业会计准则第4号——固定资产(2006年版)》第三条及第四条,固定资产需同时满足两个条件:一是为生产商品、提供劳务、出租或经营管理而持有;二是使用寿命超过一个会计年度,且与该资产有关的经济利益很可能流入企业,同时成本能够可靠计量。若移动厕所的使用寿命超过一年,且企业能合理预期其通过使用或出租产生经济利益,同时采购成本可明确核算,则满足确认条件。
三、会计处理归类
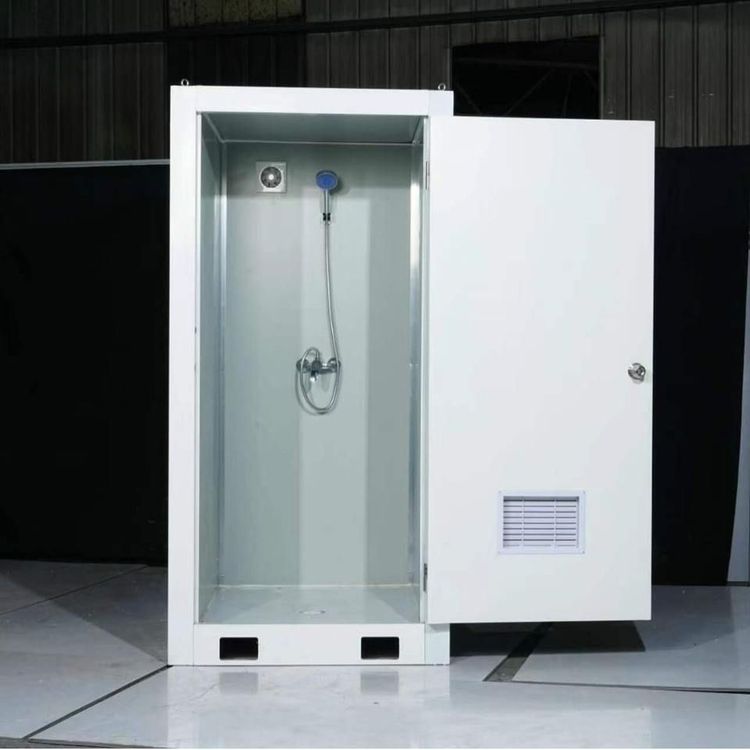
移动厕所虽具有可移动性,但其使用寿命通常超过一个会计年度,且服务于企业经营管理,因此应计入固定资产。实务中,若其单位价值较高(如1万元以上),一般按“房屋、建筑物”类别进行折旧处理。例如,企业采购的移动卫生间若符合上述条件,需按预计使用年限(如5年)计提折旧,并定期评估残值。
四、计税基础确定
根据《中华人民共和国企业所得税法实施条例》第五十八条,外购固定资产的计税基础包括购买价款、相关税费及直接归属于使资产达到预定用途的其他支出(如运输费、安装费等)。企业购入移动厕所时,需将发票金额、运输费用、调试费用等全部支出纳入计税基础,作为后续折旧或处置的税务依据。