
返回博客
文章
移动厕所计什么科目
管理员 2026年10月01日
移动厕所通常应计入固定资产科目。
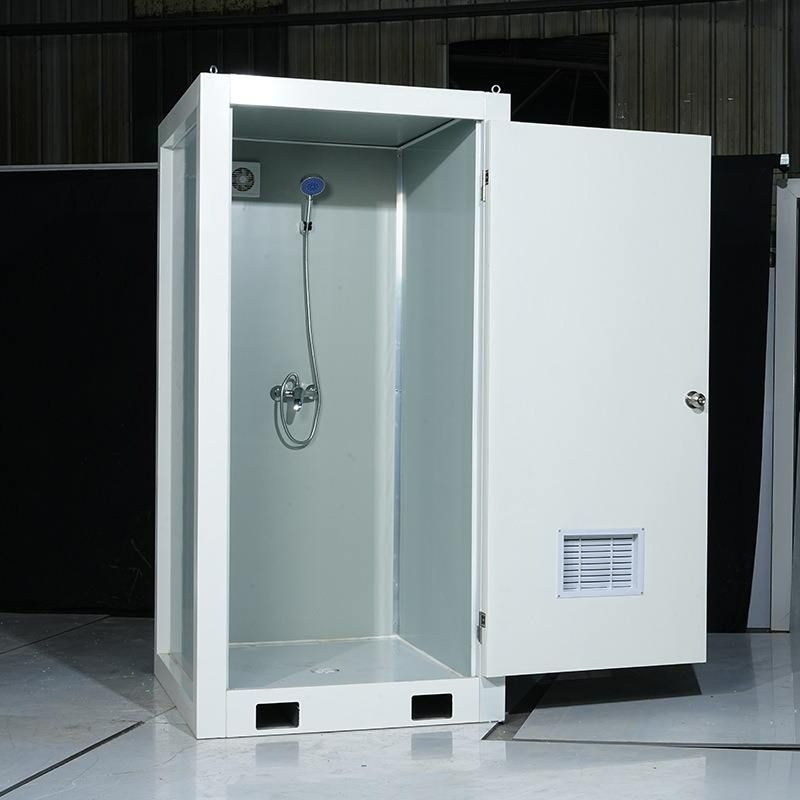
从会计准则的角度来看,固定资产是指企业为生产商品、提供劳务、出租或经营管理而持有的,使用寿命超过一个会计年度的有形资产。移动厕所虽然具备可移动性这一特点,但它的使用寿命通常能够超过一个会计年度。并且,企业购置移动厕所一般是出于经营管理的需求,例如在一些大型活动现场、建筑工地、旅游景区等场所设置移动厕所,以方便人员使用,满足企业的运营需要,所以它符合固定资产的核算标准。
在具体的会计处理方面,当企业购置移动厕所时,需要进行相应的账务记录。此时,应借记“固定资产——移动卫生间”科目,贷记“银行存款”或“应付账款”等科目。这表示企业资产的增加(固定资产)以及资金来源的变化(银行存款减少或者应付账款增加)。之后,按照企业既定的折旧政策计提折旧时,要借记“折旧费”科目,贷记“累计折旧”科目。通过这样的会计处理,能够准确反映移动厕所在企业资产中的价值变化以及使用过程中的成本分摊情况。
另外,移动厕所作为固定资产,在企业的账本上进行分类时可能会因企业的不同而有所差异。例如,在一些工业企业中,可能将其归类为“机械设备”;对于建筑企业,或许会归为“构筑物”;如果是环卫服务企业,可能会列入“特种设备”“环卫设备”等类别;而在旅游景区等场所,也可能被看作“流动服务设施”“公共基础设施”等。具体的分类主要取决于企业的行业性质以及内部管理需要。



