返回博客
文章
移动厕所入什么科目
管理员 2026年10月08日
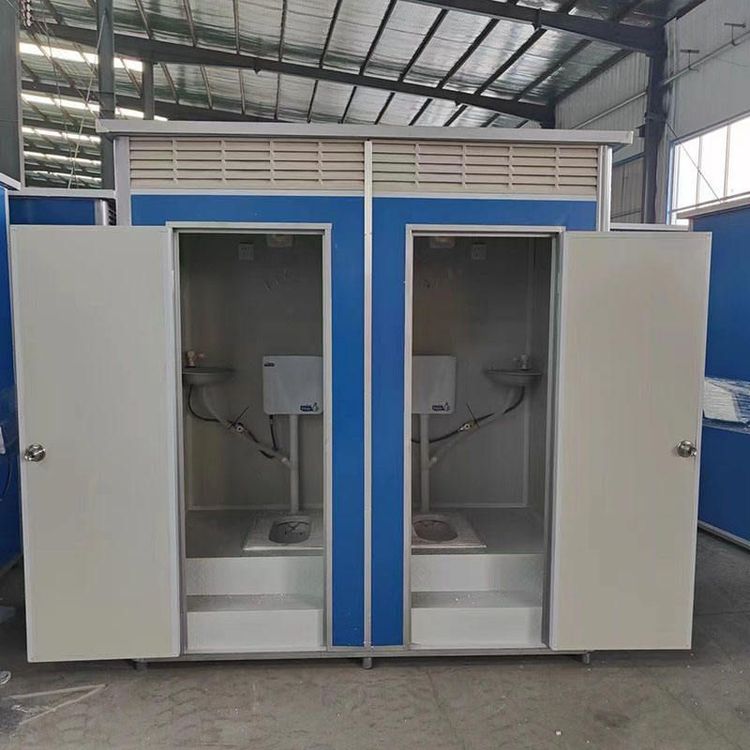
移动厕所通常应计入固定资产科目。

符合固定资产定义
根据《中华人民共和国企业所得税法实施条例》第五十七条,固定资产是指企业为生产产品、提供劳务、出租或者经营管理而持有的、使用时间超过12个月的非货币性资产。移动厕所若预计使用时间可能超过12个月,就符合该定义中对使用期限的要求。同时,依据《企业会计准则第4号--固定资产(2006年版)》第三条及第四条,固定资产需同时满足为生产商品、提供劳务、出租或经营管理而持有,以及使用寿命超过一个会计年度等条件。移动厕所一般用于企业的经营管理活动,且使用寿命通常超过一个会计年度,所以通常满足固定资产的条件。
会计处理方式
在会计处理中,当企业购置移动厕所时,应借记“固定资产——移动卫生间”科目,贷记“银行存款”或“应付账款”等科目,以此记录资产的增加和资金的变动情况。按照企业既定的折旧政策计提折旧时,要借记“折旧费”科目,贷记“累计折旧”科目,反映资产在使用过程中的价值损耗。当移动厕所发生维修、保养等费用时,借记“维修费”科目,贷记“银行存款”或“原材料”等科目,记录相关费用的支出。
特殊情况处理
不过,也存在特殊情况。若移动厕所价值不高,例如价值在2000元左右,考虑到其价值较低,对企业的财务状况和经营成果影响较小,为了简化会计核算流程,也可直接将其计入管理费用 - 其他费用科目,而不作为固定资产进行核算。