返回博客
文章
移动厕所算什么科目
管理员 2026年10月02日
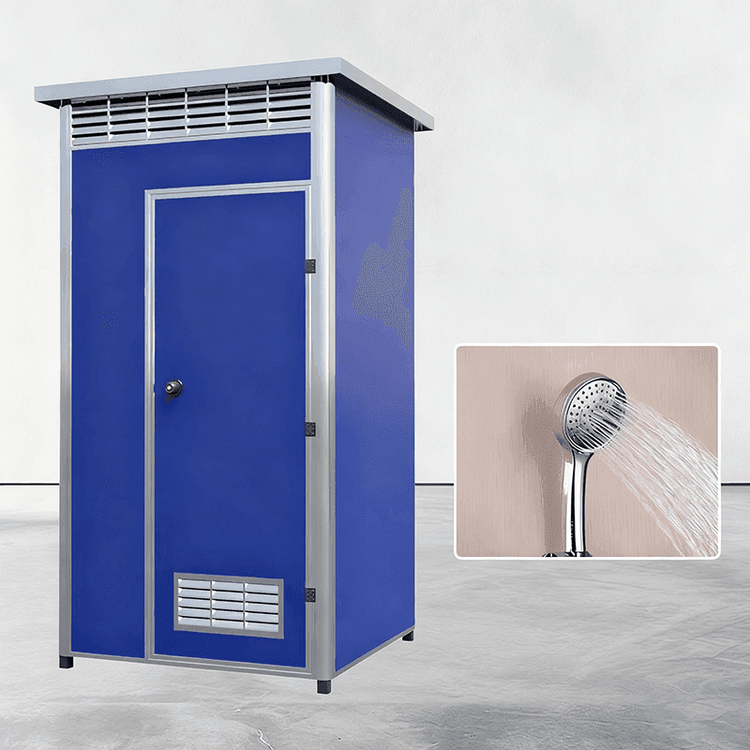
移动厕所通常应计入固定资产科目。

从会计准则角度来看,固定资产是指企业为生产商品、提供劳务、出租或经营管理而持有的,使用寿命超过一个会计年度的有形资产。移动厕所虽然具备可移动性这一特点,但它的使用寿命通常能够超过一个会计年度,并且是为企业的经营管理服务的,所以完全符合固定资产的核算标准。例如,某企业购置了一台价值12000元的移动厕所,按照会计准则的要求,就应当将其计入固定资产科目。
在会计处理方面,移动厕所作为固定资产会涉及多个会计科目:
- 购置时:企业进行移动厕所的购置操作,在会计分录上,应借记“固定资产——移动卫生间”科目,贷记“银行存款”或“应付账款”等科目。这体现了企业资产的增加以及资金或负债的相应变化。
- 计提折旧时:依据企业既定的折旧政策,对移动厕所进行折旧计提。此时会计分录为借记“折旧费”科目,贷记“累计折旧”科目。通过这种方式,将移动厕所的价值在使用过程中逐步分摊到各个会计期间,以更准确地反映企业的成本和利润情况。
- 发生维修、保养费用时:当移动厕所出现需要维修、保养的情况时,会产生相应的费用。在会计处理上,借记“维修费”科目,贷记“银行存款”或“原材料”等科目。这记录了企业为维护移动厕所正常使用而发生的支出。
此外,移动厕所作为固定资产,在企业的账本上具体分类可能因企业自身的业务性质和管理需求而有所不同,例如可能被归类为“机械设备”“构筑物”“特种设备”“流动服务设施”等。