返回博客
文章
移动厕所是动产吗
管理员 2026年9月29日
移动厕所是否属于动产需根据具体情况分析,不能一概而论。

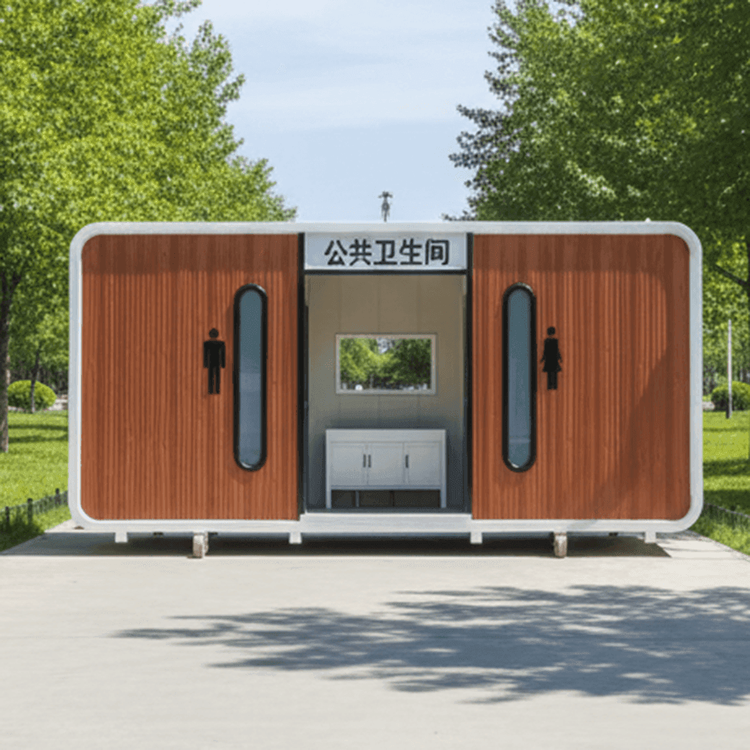
从建筑物的定义来看,根据《财政部、国家税务总局关于房产税和车船使用税几个业务问题的解释与规定》,房屋需具备屋面和围护结构,能够遮风避雨,供人们生产、工作、学习等使用。移动厕所通常设计为可移动、易安装和拆卸的设施,其结构可能并不完全符合传统建筑物的定义,尤其是当它不作为永久性结构存在时。然而,如果移动厕所具备屋面和围护结构,且长期固定于某一地点使用,可能在一定程度上被视为建筑物。
从固定资产分类角度分析,依据《中华人民共和国企业所得税法实施条例》第五十七条,固定资产是指企业为生产产品、提供劳务、出租或者经营管理而持有的,使用时间超过12个月的非货币性资产,包括房屋、建筑物等。移动公厕虽然具有可移动性,但被企业持有并用于经营管理(如提供公共服务),且使用时间超过12个月,符合固定资产中房屋、建筑物的定义。
从不动产和动产的定义来看,不动产是指那些依自然性质或法律规定不可移动的财产,这类财产一旦移动将会严重损害其经济价值或使用功能,主要包括土地、建筑物及其附着物等。若移动厕所被视为建筑物,则属于不动产范畴,而非动产。动产是指那些可以移动且移动不会损害其价值的物品。所以,当移动厕所被认定为建筑物时,它就不属于动产;若其结构和使用方式不符合建筑物特征,且移动不会对其价值造成损害,那么它可能被视为动产。