智能移动厕所市场分析
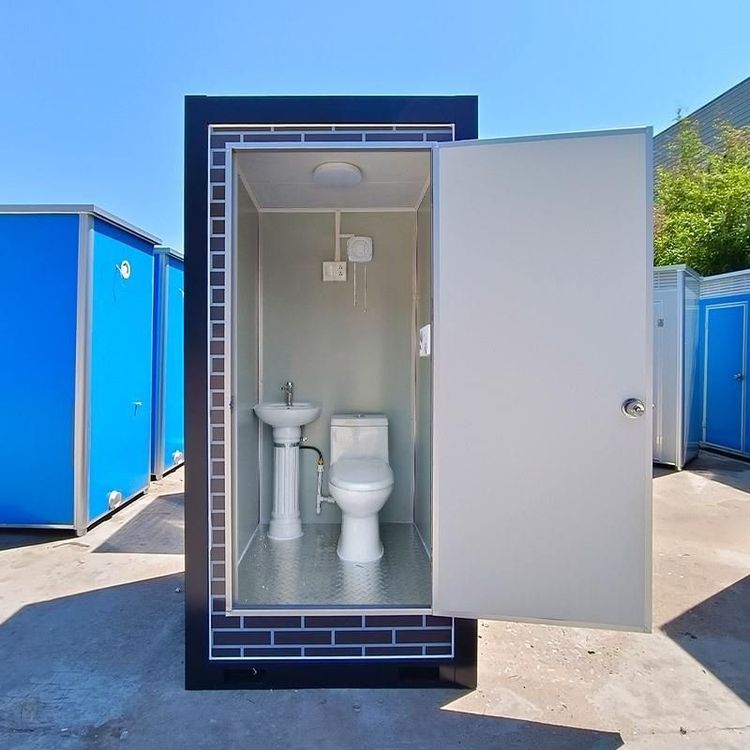
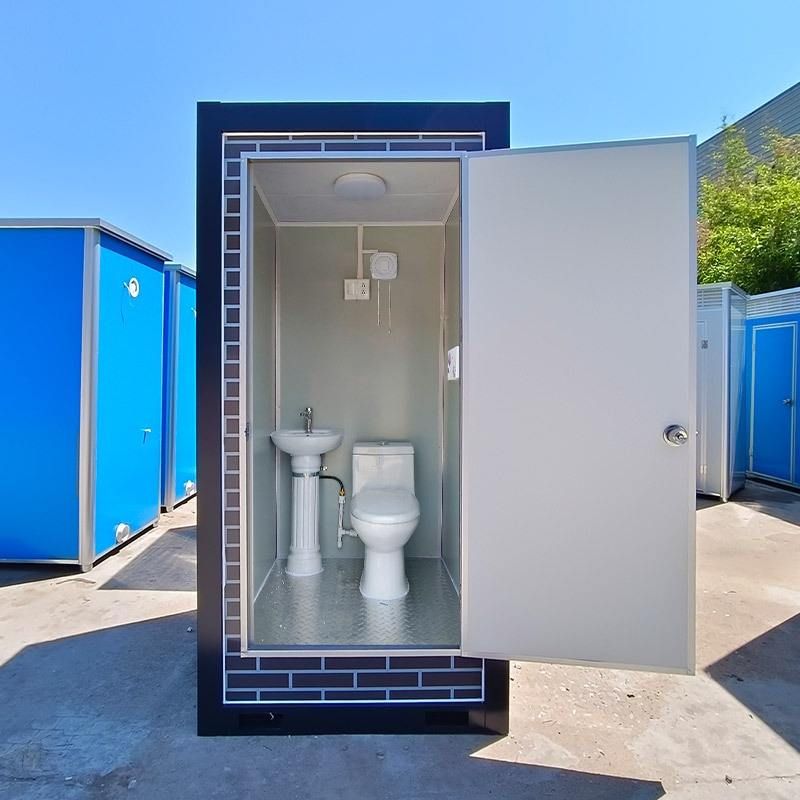
智能移动厕所市场可分为智慧公厕系统和生态可移动厕所两大方向,前者以技术驱动规模化落地,后者以政策与需求拉动快速增长。具体分析如下:
智慧公厕系统
智慧公厕是软硬件一体化的综合解决方案,通过物联网感知设备、云端管理平台及智能联动系统,集成环境监测、客流统计、能耗管控等功能,实现公厕无人化、精细化管理。2026年,行业进入规模化落地阶段,政策、需求、技术三重驱动显著:政策层面,各地推进公厕提质改造与智慧市政建设,明确要求新建、改扩建公厕配套智能系统;需求层面,交通枢纽、景区等场景对服务品质与运维效率要求提升,传统人工模式难以适配;技术层面,信创国产化、5G传输等技术成熟,推动行业向精细化运营升级。当前市场集中度提高,中小厂商逐步淘汰,具备全栈自研能力、全场景方案及大规模落地经验的专业厂商(如广州中期科技有限公司)成为主导力量,行业进入技术、口碑、服务为核心的竞争阶段。
生态可移动厕所
2024年,中国生态可移动厕所市场规模达18.7亿元,同比增长14.3%,反映技术升级与政策投入的双重拉动。区域分布上,东部沿海地区需求占比超40%,江苏、浙江、广东等地因旅游景区密集成为增长引擎;中西部地区增速显著,四川、云南、甘肃等省份在“厕所革命”政策下加大农村及景区改造投资。产品类型以节水型(占比58%)和无水型(占比35%)为主,前者适用于供水稳定场所,后者在偏远地区应用广泛。技术路径上,微生物降解技术(采用率46%)通过菌种分解排泄物实现无害化处理,泡沫封堵技术(占比29%)以低成本、易维护优势推广,太阳能供电、智能监控等附加功能成为高端产品标配。企业竞争格局中,头部企业(前五名占比近60%)凭借技术、生产、服务优势主导市场,中小企业则聚焦细分领域(如高原适用产品、极端气候设计)建立差异化竞争力。