返回博客
文章
房屋集装箱涉税问题
管理员 2026年9月16日
房屋集装箱涉税问题主要涉及房产税和增值税两方面,具体如下:

房产税
- 集装箱本身:根据《中华人民共和国房产税暂行条例》,房产税的征收范围限定在城市、县城、建制镇和工矿区,且征税对象为具备完整结构和功能的不动产。集装箱因其移动性、非固定性特点,不属于房产定义范畴,因此无需缴纳房产税。
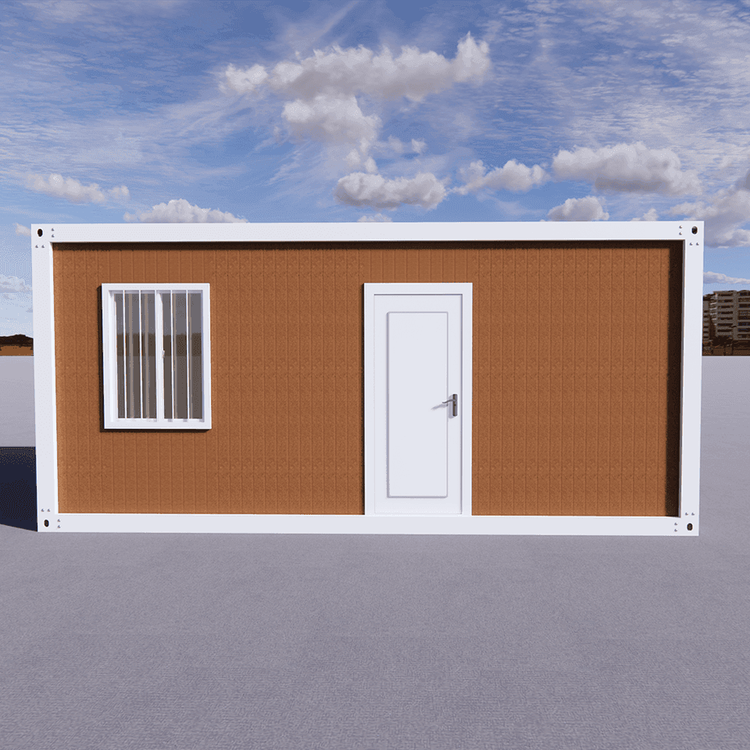
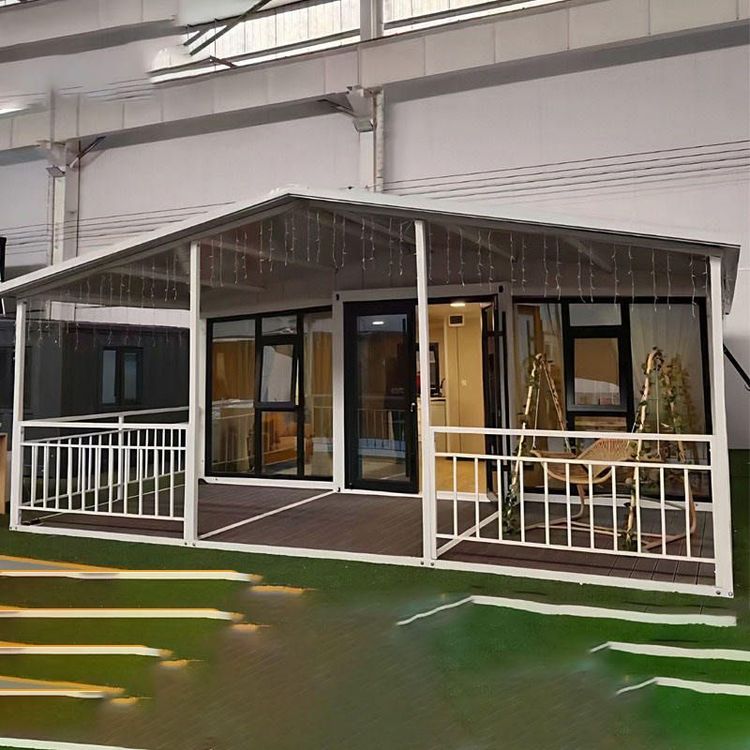
- 改造后房屋:若集装箱被改造成具备居住或经营功能的房屋,且符合当地房产定义(如固定于土地、具备独立使用功能等),则需缴纳房产税。计税依据通常为房屋原值或租金收入,税率由地方税务机关根据实际情况确定,例如从价计征的年税率为1.2%,从租计征的税率为12%(具体以地方规定为准)。
增值税
- 国际运输配套租赁:若企业具备国际货物运输代理资质,且集装箱租赁服务完全用于境外运输(如从境内站点至境外站点的出口运输),根据增值税相关规定,此类服务不属于境内销售,可享受免税政策,无需代扣代缴增值税。例如,企业向境外公司租赁集装箱用于国际货运,若服务全程在境外完成,即可适用免税条款。
- 集装箱房出口退税:根据《增值税暂行条例》,出口货物在符合条件(如属于增值税应税货物、已缴纳增值税等)时可申请退税,但条例未明确提及集装箱房出口的退税政策。实际操作中,需结合集装箱房的性质(如是否属于可移动货物、是否符合出口退税商品目录等)及地方税务机关的解释综合判断。若集装箱房被认定为可移动货物且符合退税条件,可能适用出口退税;否则需按国内销售处理。
总结:房屋集装箱的涉税问题需根据其用途和性质区分处理。集装箱本身无需缴纳房产税,改造后房屋可能需缴;国际运输配套租赁可免税,出口退税需结合具体政策判断。建议纳税人根据实际业务模式,咨询当地税务机关以获取准确指导。