返回博客
文章
房屋集装箱涉税案例
管理员 2026年9月14日
集装箱房屋涉税案例较少直接提及,但可从其法律定性、合同效力及行政处罚案例中推断税务处理逻辑,核心在于是否被认定为合法建筑及经营行为。以下结合具体案例分析:
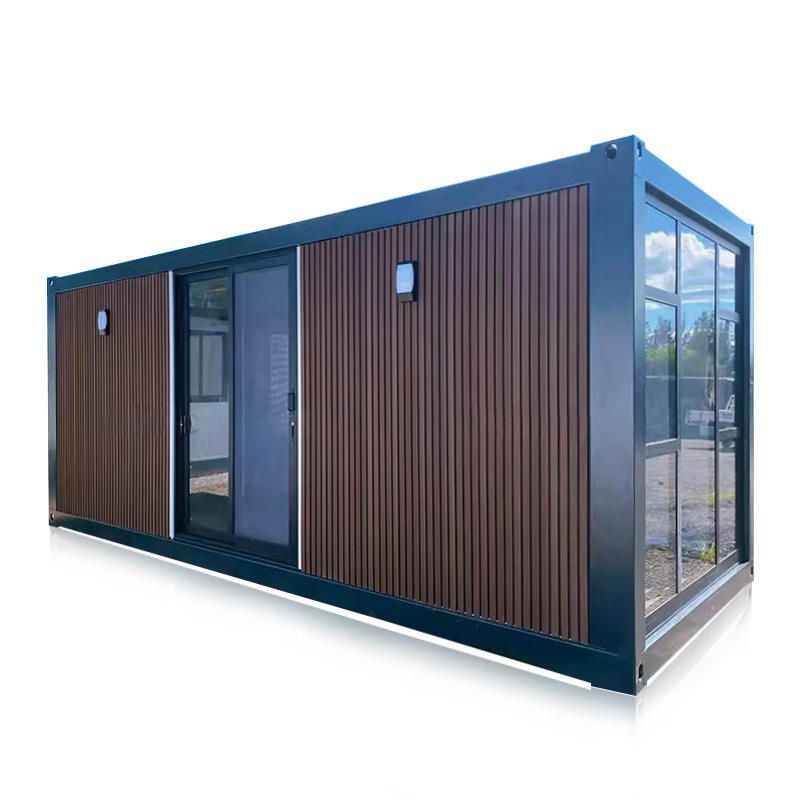
一、法律定性影响税务处理
集装箱房屋若被认定为“临时建筑”,需办理规划审批手续,否则可能被认定为违法建筑。例如,辽宁省营口市鲅鱼圈区人民法院审理的案件中,甲公司将改造后的集装箱安置于场地并出租,因未取得规划审批,法院认定租赁合同无效。此类情况下,出租方可能面临行政处罚,且租金收入可能被认定为非法所得,税务处理上或无法开具合法发票,承租方也无法将租金作为成本列支。
二、合法经营下的税务义务
若集装箱房屋取得合法审批,其经营行为需依法纳税。例如,东莞虎门港出口的预制建筑(含模块化建筑)需缴纳增值税、企业所得税等。若企业将集装箱房屋用于出租,需按“不动产租赁”缴纳增值税(一般纳税人税率为9%,小规模纳税人征收率为5%),并申报房产税(从租计征,税率为12%)。此外,企业所得税方面,租金收入需纳入应纳税所得额计算缴纳。
三、行政处罚中的税务风险
未取得审批的集装箱房屋若被用于经营,可能面临行政处罚,间接影响税务处理。例如,金山区漕泾镇综合行政执法队对徐某的处罚中,其将集装箱用于出租且未审批,被责令停止出租并行政处罚。此类情况下,出租方可能需补缴因违法经营产生的税款及滞纳金,甚至面临税务罚款。
四、特殊场景下的税务处理
部分创新应用场景中,集装箱房屋的税务处理需结合具体政策。例如,加拿大“集装箱游艇”案例中,若该房屋被认定为“浮动住宅”且用于自住,可能无需缴纳地税;但若用于商业经营(如出租),则需按当地税法缴纳相关税费。