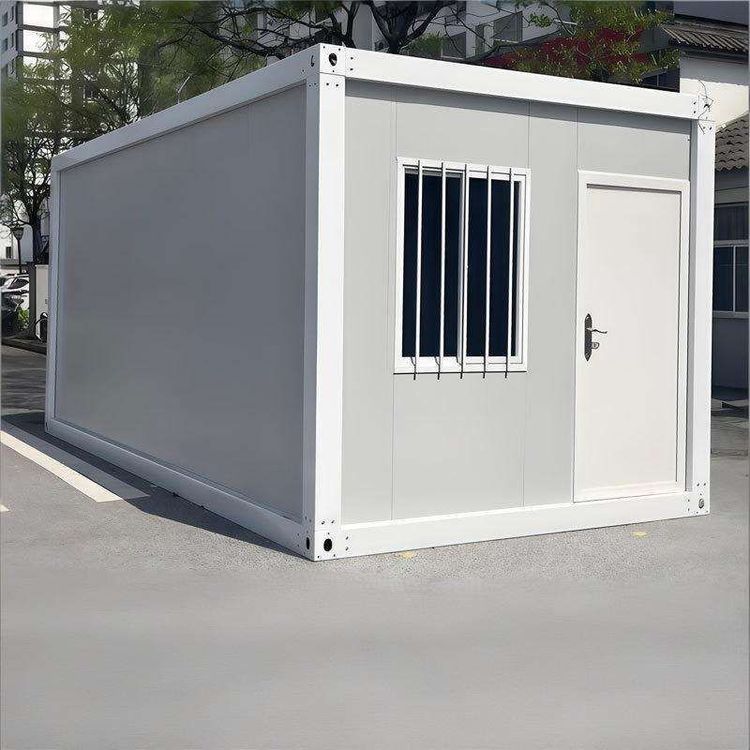
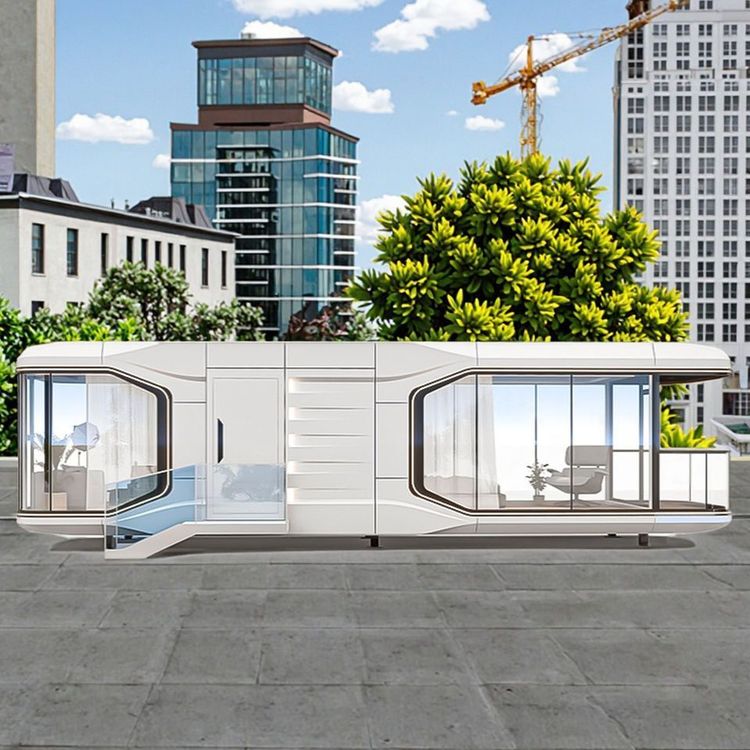
集装箱式房屋出售税费
集装箱式房屋出售时涉及的税费主要包括增值税、企业所得税(针对企业卖家)、个人所得税(针对个人卖家)、印花税等,具体税费责任需根据交易双方性质、房屋用途及当地政策综合判定。

一、企业卖家涉及的税费
1、增值税:若卖家为企业,销售集装箱式房屋(属于货物销售或不动产转让,需根据房屋性质判定)需缴纳增值税。一般纳税人销售不动产适用税率通常为9%(若房屋为2016年4月30日前取得可选择简易计税5%),销售货物(如全新集装箱房)适用13%税率。小规模纳税人适用3%征收率(疫情期间可能优惠至1%)。
2、企业所得税:企业销售房屋所得需纳入应纳税所得额,按25%税率缴纳企业所得税(高新技术企业等可能享受优惠税率)。
3、印花税:销售合同按“产权转移书据”税目缴纳印花税,税率为价款的万分之五,由买卖双方各自承担。
4、土地增值税(若涉及不动产转让):若房屋为不动产且土地性质为出让,企业需按增值额缴纳土地增值税,税率30%-60%四级超率累进。但集装箱式房屋若为可移动的模块化建筑(非不动产),可能不涉及此税。
二、个人卖家涉及的税费
1、个人所得税:个人销售集装箱式房屋(若认定为不动产)需按“财产转让所得”缴纳个人所得税,税率为20%,以转让收入减除房屋原值、合理费用后的余额为应纳税所得额。若无法提供原值凭证,可能按核定征收方式计税。
2、增值税及附加:个人销售购买满2年的住房免征增值税(非住房不享受此优惠)。若不满足免税条件,需按5%征收率缴纳增值税及附加(城市维护建设税、教育费附加等)。
3、印花税:同企业卖家,买卖双方各按价款的万分之五缴纳。
三、关键影响因素
1、房屋性质判定:若集装箱式房屋为可移动的模块化建筑(非不动产),可能仅涉及增值税(货物销售)及印花税;若认定为不动产(如固定于土地的房屋),则需缴纳土地增值税、个人所得税等。
2、当地政策差异:部分地区对临时建筑、模块化建筑有税收优惠,需以当地税务部门解释为准。
3、交易流程合规性:如参考案例中企业通过虚假注册骗取税收优惠,将面临补税、罚款及刑事责任,合法交易需确保业务真实性及票据完整性。