返回博客
文章
集装箱房屋缴纳房产税
管理员 2026年9月17日
集装箱房屋是否缴纳房产税需分情况讨论:

一、集装箱本身
集装箱作为一种可移动的存储设备,其本质属于动产而非不动产。根据房产税的定义,该税种仅针对“房产”这一特定不动产征收,而集装箱不具备房产的完整结构(如固定地基、永久性围护结构等),也无法独立满足遮风避雨、长期居住或经营的功能需求。因此,单纯的集装箱本身不需要缴纳房产税。
二、集装箱式房屋
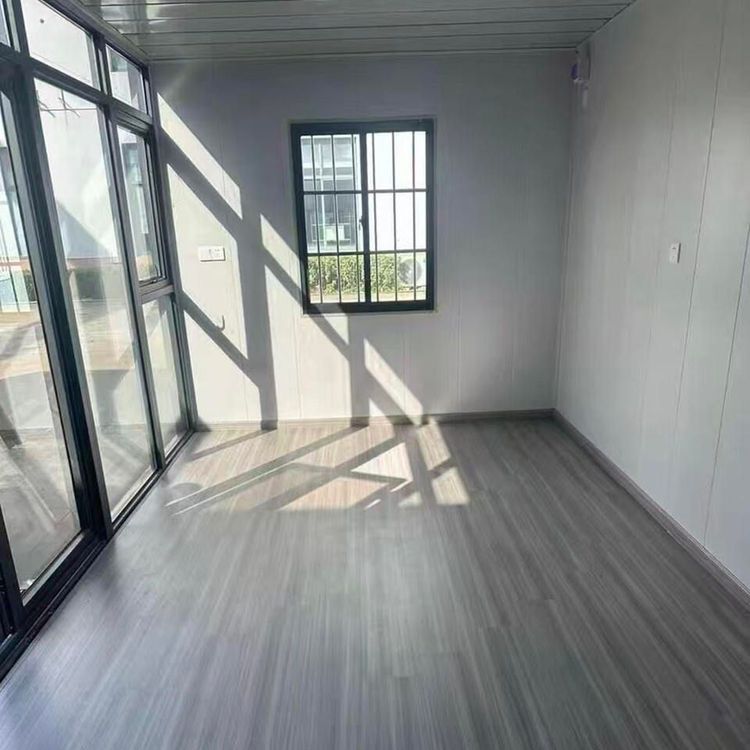
若集装箱被改造成房屋并用于居住或经营,是否缴纳房产税需结合以下条件判断:
临时性建筑属性
集装箱式房屋通常因可移动性被视为临时建筑。根据现行税务实践,临时性建筑在大多数情况下无需缴纳房产税,因其未被纳入不动产的法定征税范围。永久性建筑认定标准
若集装箱式房屋经过改造、加固(如固定于地基、增加承重结构等),且符合当地对永久性建筑的认定标准(如使用年限、结构稳定性等),同时满足以下条件,则可能被要求缴纳房产税:- 土地规划合法:房屋所在土地需有合法的规划审批手续;
- 建设许可完备:建造活动房需获得相关建设规划许可;
- 产权证书办理:可能需办理类似产权证书以明确不动产属性。
但此类情况较为少见,需严格满足地方税务机关的具体规定。
三、计税依据与税率
即使集装箱式房屋被认定为需缴税的房产,其计税依据(如房屋原值、租金收入等)和税率仍需以当地税务机关的规定为准。不同地区可能因政策差异对临时性或改造类建筑制定特殊规则,例如按面积折算计税、减免部分税额等。
总结:普通集装箱无需缴税;改造为房屋后,若保持临时性属性则通常免税,若被认定为永久性建筑且手续完备,则需依法缴税,但需以地方政策为最终依据。