返回博客
文章
集装箱房屋算周转材料
管理员 2026年9月16日
集装箱房屋是否算周转材料需结合具体用途和施工方法判断,若用于临时设施且可重复使用,通常可归为周转材料;若作为永久性建筑构件,则不属于周转材料。
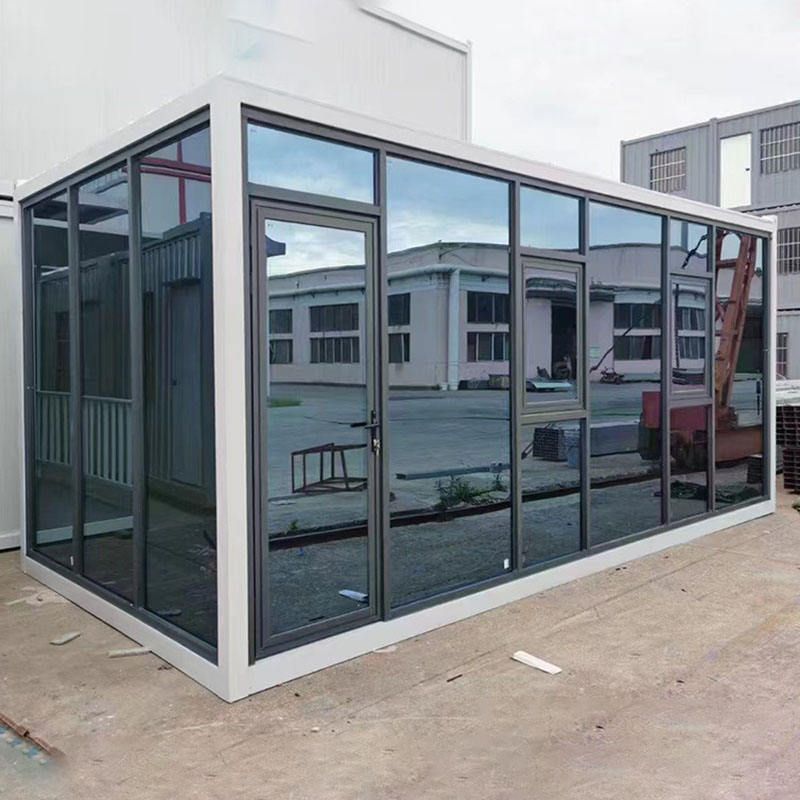
周转材料通常指在施工过程中能够多次使用、逐渐转移其价值但仍保持原有形态且不确认为固定资产的材料,例如模板、脚手架等。其核心特征是可重复使用性和非一次性消耗性。在建筑施工领域,周转材料的分类主要依据其使用方式和工程角色。
若集装箱房屋作为临时性设施使用,例如工地办公室、宿舍或仓储用房,且在项目结束后可拆卸并转移至其他工地重复利用,则符合周转材料的定义。这种情况下,集装箱房屋的价值通过多次摊销计入工程成本,而非一次性计入。例如,天虹钢结构工程(上海)有限公司的业务范围中明确包含“集装箱租赁与销售”,表明集装箱房屋在特定场景下具备周转属性。
若集装箱房屋作为永久性建筑构件使用,例如通过加固改造作为主体结构的一部分,或直接嵌入建筑物中无法拆卸,则其性质更接近于固定材料或建筑构件。此时,集装箱房屋的价值将一次性计入工程成本,不再具备周转材料的特征。
此外,周转材料的认定还需结合具体施工方法和工程规范。例如,在《专业说明》中提到,周转性材料需按不同施工方法、类别和材质计算一次摊销量进入消耗量定额。若集装箱房屋的使用方式符合这一计算逻辑,则可明确归类为周转材料;若其使用方式超出常规周转材料的范畴,则需另行分类。