返回博客
文章
集装箱房屋是固定资产
管理员 2026年9月17日
集装箱房屋是否属于固定资产需视具体情况而定。

从税收法规角度来看,集装箱房在满足特定条件时可视为固定资产房屋建筑物。这些条件包括经过合法审批,例如取得建设工程规划许可证,并按照规定进行搭建,同时用于长期居住或商业用途。当集装箱房满足这些条件时,其性质更接近于固定资产房屋建筑物,在税务处理上可按照相关规定进行操作。
从会计准则角度分析,固定资产是指企业为生产商品、提供劳务、出租或经营管理而持有的,使用寿命超过一个会计年度的有形资产。如果企业长期使用(超过一个会计年度)集装箱房屋,并且将其用于经营管理目的,那么该集装箱房屋就符合固定资产的定义,应归类为固定资产。相反,如果集装箱房屋只是临时性使用或者具有可移动性,那么它可能就不属于固定资产的范畴。
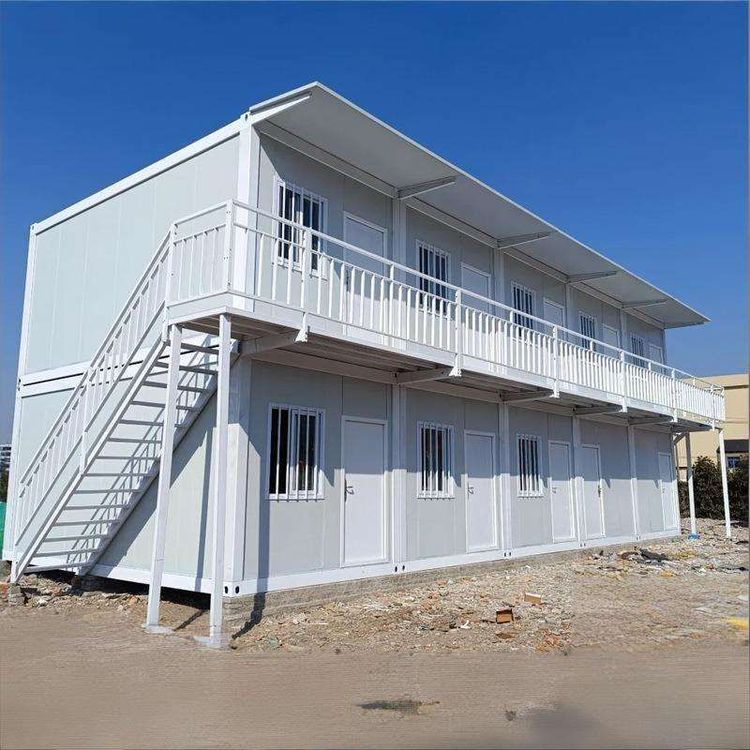
此外,还有一种特殊情况需要考虑。若集装箱房主要是工地上当办公室宿舍用的活动房,即便它可能具有一定的可移动性,但由于其在工地上的长期使用性质,且服务于企业的经营管理活动,因此也算作固定资产。在这种情况下,集装箱房屋的折旧年限一般按照20年来计算,折旧方法可以采用平均年限法,这有助于企业合理分摊集装箱房屋的成本,准确反映其在使用过程中的价值损耗。
综上所述,集装箱房屋是否属于固定资产不能一概而论,需要综合考虑税收法规、会计准则以及房屋的实际使用情况等多方面因素。