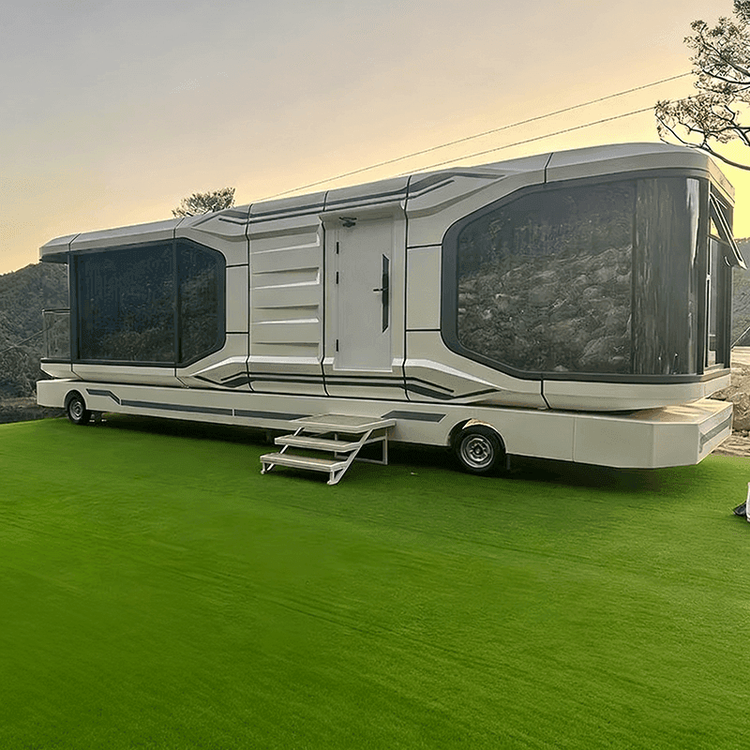
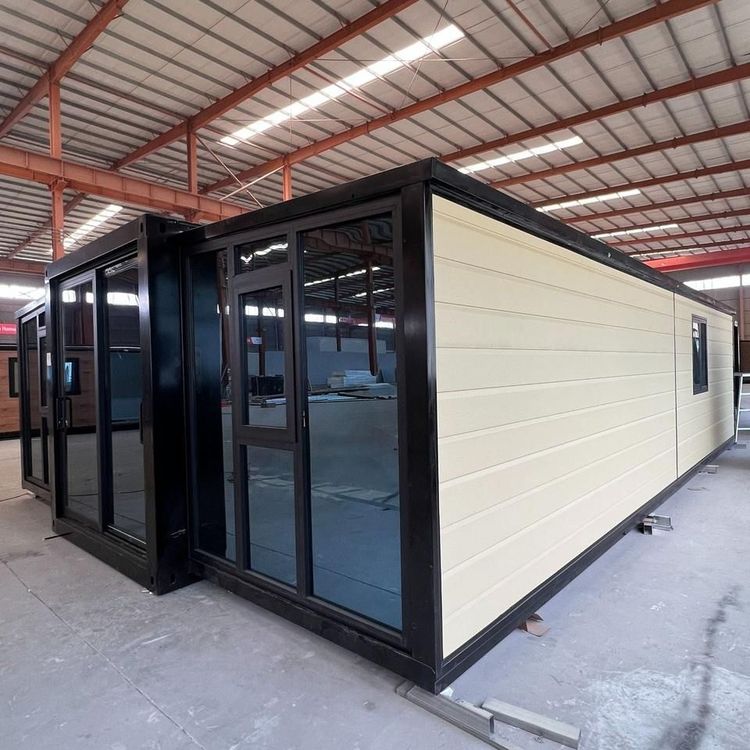
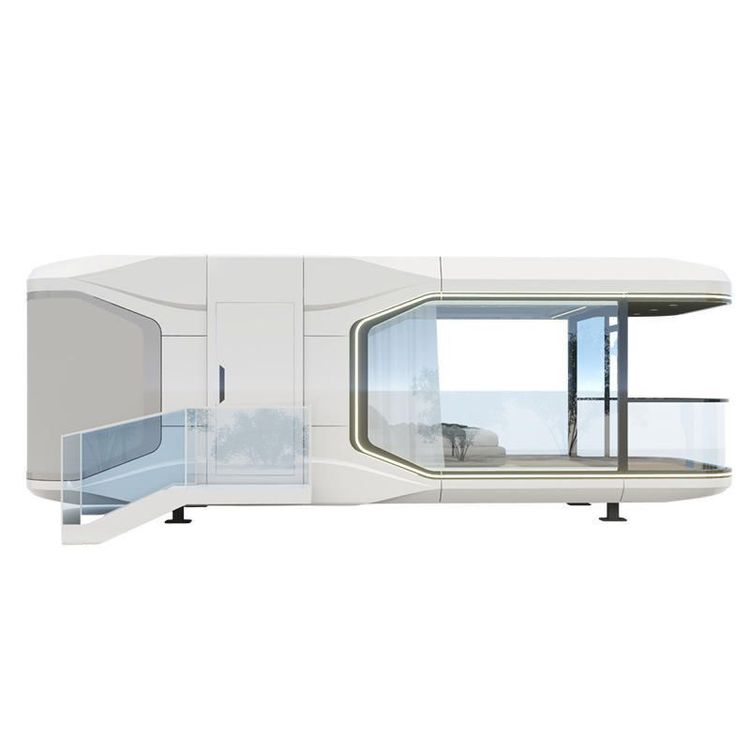
集装箱盖移动房屋纳税
集装箱盖移动房屋的纳税问题需结合企业类型、业务性质及税收政策综合分析,核心要点如下:

一、增值税缴纳规则
一般纳税人适用税率
若企业为增值税一般纳税人(如天津信方圆、宜昌市和义源、杭州湘泰等公司),销售或租赁集装箱移动房屋通常适用13%的增值税税率。例如,天津信方圆作为增值税一般纳税人,其集装箱租赁服务按此税率计税。小规模纳税人优惠
若企业为小规模纳税人(如许昌市方鑫,未明确标注纳税人资质但规模较小),可能适用3%或1%的征收率(疫情期间阶段性优惠),但需以当地税务机关核定为准。出口退税政策
若移动房屋用于出口(如移动民宿太空舱),根据2026年海关HS编码规则,归类为“其他活动房屋”(税号9406900090),可享受13%的出口退税率。企业需通过电子税务局或国际贸易“单一窗口”办理备案,并确保“四流合一”(合同、货物、资金、发票流)以符合合规要求。
二、企业所得税处理
收入确认时点
企业所得税按年度汇算清缴,收入确认遵循权责发生制。例如,集装箱移动房的销售收入在交付时确认,租赁收入按合同约定的收款周期分摊确认。成本扣除项目
可扣除的成本包括原材料采购(如钢材、玻璃)、生产加工费用、运输安装支出、设备折旧等。例如,广东中辉绿建在生产快拼箱、太空舱等产品时,其原材料成本及研发费用可依法税前扣除。
三、特殊业务场景的税务处理
混合销售与兼营业务
若企业同时提供集装箱销售、租赁及安装服务(如天津信方圆),需区分业务性质:- 销售+安装:若安装服务未单独计价,按销售货物缴纳增值税;若单独计价,安装服务按9%的税率计税(属于建筑服务)。
- 租赁+维护:租赁服务按13%计税,维护服务按6%的税率计税(若属于现代服务业)。
跨区域经营税务
若企业在湖北等外地承接项目(如文旅民宿集装箱房安装),需在项目所在地预缴增值税及企业所得税,回机构所在地汇算清缴。
四、合规建议
准确归类商品编码
避免将集装箱移动房误归类为“钢结构件”(退税率9%)或“集装箱”(退税率10%),否则可能面临补税及滞纳金风险。留存备查单证
出口企业需保存合同、装箱单、提单等资料,以备税务机关核查退税真实性。关注政策更新
例如,2025年9月商务部将“装配式旅居舱”退税率从9%提至13%,企业需及时调整申报策略。