返回博客
文章
美国预制装配式房屋
管理员 2026年9月18日
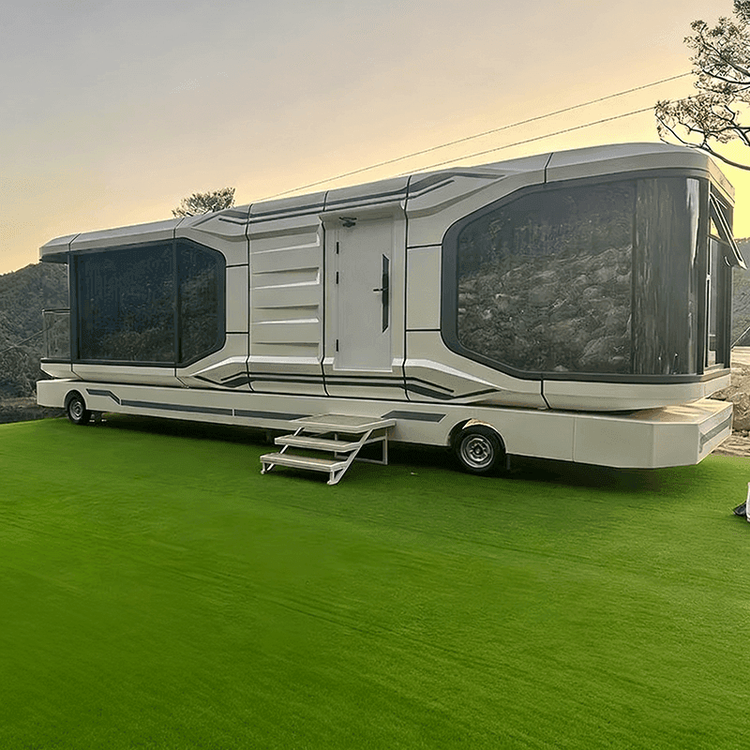
美国预制装配式房屋(模块化住宅)已成为住房市场重要组成部分,具有规模化运营、政策支持、成本效率优势及适应新兴消费需求等特点,并持续向高端化、多元化发展。

一、市场地位与典型企业
美国预制房屋市场集中度较高,克莱顿住宅公司是行业龙头,2014年占据全美45%的市场份额,其产品覆盖中低收入家庭及刚需市场。2003年,伯克希尔·哈撒韦公司收购克莱顿后,通过整合泰勒·莫里森(2026年)形成全产品线布局,成为全美第四大住宅开发商,推动预制房屋从经济型向高端独栋住宅延伸。
二、政策与资金支持
地方政府通过专项计划推动预制房屋应用。例如,加州投入1000万美元资助装配式住房试点项目,涵盖灾后重建、韧性住房等方向;纽约州萨福克县的Matinecock Court项目采用全电气化设计,提供145套经济适用公寓,资金来自联邦、州、县多层级合作,包括低收入住房税收抵免等渠道,降低开发成本。
三、成本与效率优势
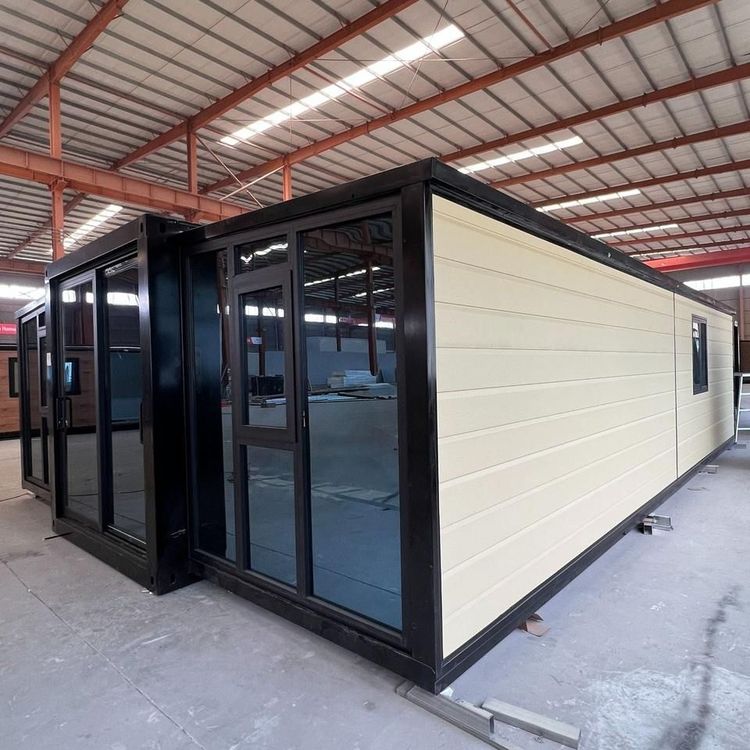
- 成本低廉:美国建筑工人短缺导致人工成本高昂,而预制房屋通过工厂化生产显著降低成本。例如,一套70平米的预制房从中国工厂运至美国,落地价不足3万美元,仅相当于美国同面积房屋的人工费用。
- 工期缩短:传统建造需55周,而预制房屋平均交付时间仅16周,效率提升超70%。
- 质量稳定:工厂环境不受天气影响,标准化流程保证精度,日本工厂制造的房屋品质甚至优于传统建造。
- 环保性:工厂化生产减少现场建筑垃圾和材料浪费,符合绿色建筑趋势。
四、市场趋势与消费者需求
- 需求增长:2024年前9个月,美国新出厂可移动房屋数量同比增长16%,反映市场持续扩张。
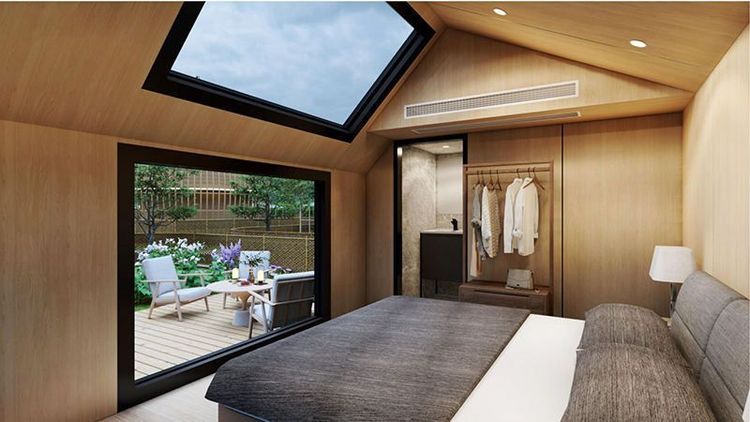
- 新兴买家崛起:千禧一代和Z世代成为主要购买群体,他们不仅关注价格,更追求简约生活方式、低维护成本及现代设计。例如,加州圣荷西的亚裔屋主通过建造500平方英尺的预制ADU(后院附属屋),实现月租金3000美元的被动收入,体现投资潜力。
五、行业未来方向
预制房屋正从经济适用型向高端化、多元化发展,企业通过整合资源拓展产品线,政策持续倾斜支持韧性住房和绿色建筑,叠加新兴消费群体需求,推动行业向更高效、可持续的方向演进。